「NISAで毎月積み立てている。株も少し持っている」
「それでも、物価が上がり続けたら老後は大丈夫なのか。自分に万一のことがあったら家族はどうなるのか」
すでに資産運用を始めている方ほど、こうした次の不安を口にされます。そこでこの記事では、NISAや株と不動産投資を「役割」の違いで比べてみます。NISAの次の一手として不動産投資を検討する際の材料にしてください。
結論から申し上げると、株・投信と不動産は優劣を競う関係ではありません。なぜならば、不動産には株や投信にない機能が2つあるからです。それが、「家賃収入」と「団信(団体信用生命保険)」です。つまり、ポートフォリオに「別の役割」を加える選択肢だということです。
この記事では、まず実質金利の最新データを確認します。次に、4つの機能での比較と、保険金と団信の税金の違いまで順に解説します。ぜひ最後までご覧ください。

預金は実質的に目減りしている|2025年の実質金利は約マイナス3%
預金に置いたままのお金は、物価の上昇に追いつけていません。2025年の実質金利は約マイナス3.0%でした。
実質金利とは「物価を差し引いた本当の利回り」
実質金利とは、預金などの金利から物価上昇率を差し引いた値です。たとえば、金利がわずかにつくとします。しかし、物価の上がり方がそれを上回れば、お金の価値は実質的に目減りします。
2025年の普通預金金利は、月ごとの平均で約0.17%でした。一方、同じ年の消費者物価は前年比3.2%上がっています。その差が、約マイナス3.0%という数字です。
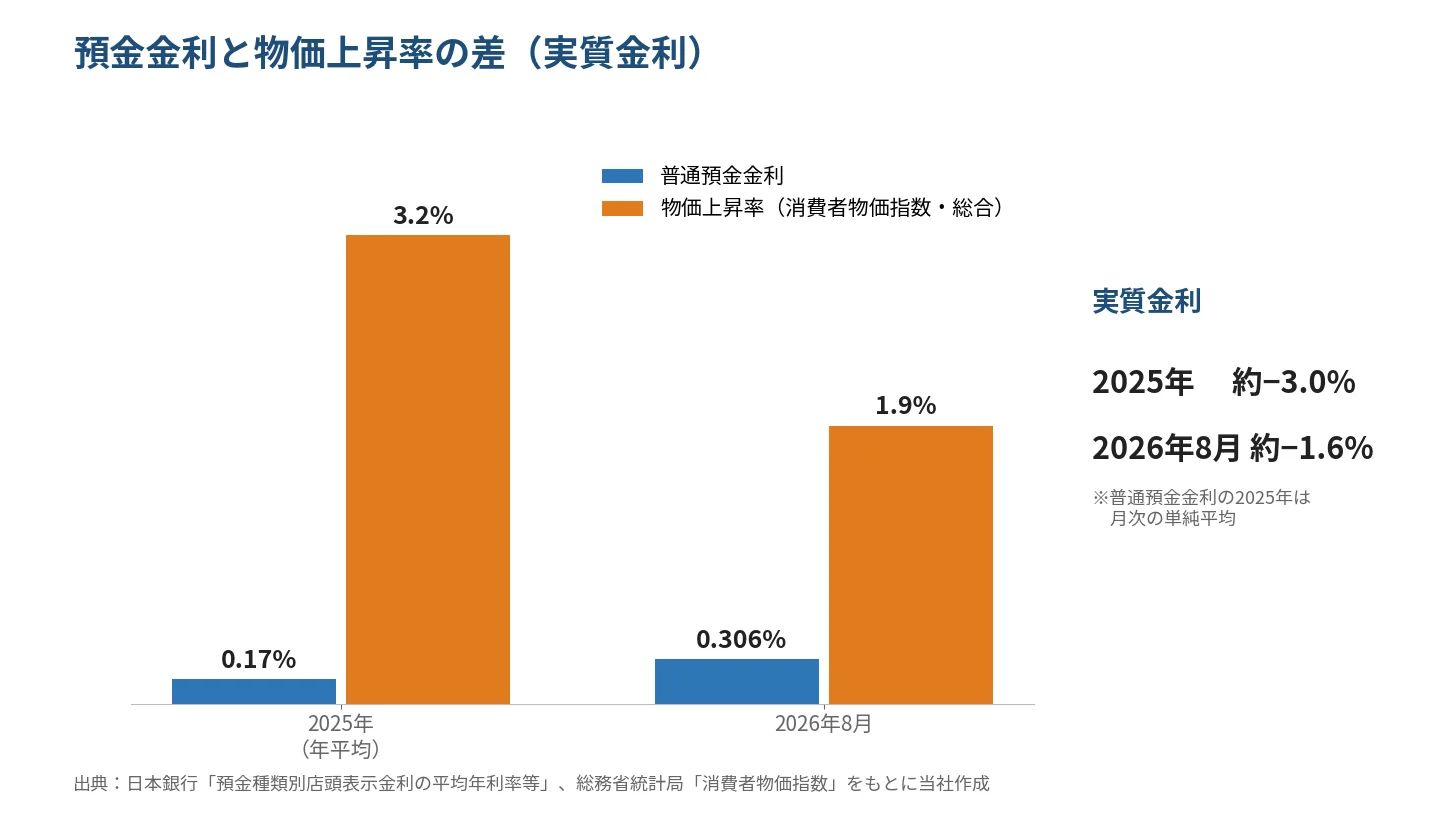
※実質金利=普通預金の店頭表示金利の平均−消費者物価指数(総合)の前年比で当社が算出
※出典元:日本銀行「預金種類別店頭表示金利の平均年利率等」/総務省統計局「消費者物価指数 全国 2025年平均」/総務省統計局「消費者物価指数 全国 2026年8月分」をもとに当社作成
2026年も「実質マイナス」は続いている
では、2026年はどうでしょうか。日本銀行は2026年9月、政策金利を1.25%程度へ引き上げました。その結果、預金金利も少しずつ上がっています。
それでも、2026年8月の普通預金金利は0.306%です。同じ月の物価上昇率は1.9%でした。つまり、実質金利は約マイナス1.6%になります。
このように、マイナス幅は縮んだものの、預金だけでは目減りが続いているのです。
もし実質マイナス3%が10年続いたら
たとえば、仮に実質マイナス3%の状態が10年続いたとします。その場合、100万円の実質的な価値は約74万円まで下がる計算です。
もちろん、これは単純な仮定にもとづく試算です。ただし、預金は「減らない」ように見えて、実は価値が削られているという点は押さえておきたいところです。
※100万円×(1−0.03)の10乗で計算した概算です。将来の金利や物価を予測するものではありません
株・投信もインフレに強い。それでも「別の器」が要る理由
株や投資信託は、インフレ対策として有力な手段です。しかし、株・投信だけでは埋まらない役割があります。
家計の金融資産の約45%は、いまも預金
まず、日本の家計全体を見てみましょう。2026年6月末の家計の金融資産は2,519兆円です。そのうち現金・預金は1,132兆円で、約45%を占めています。
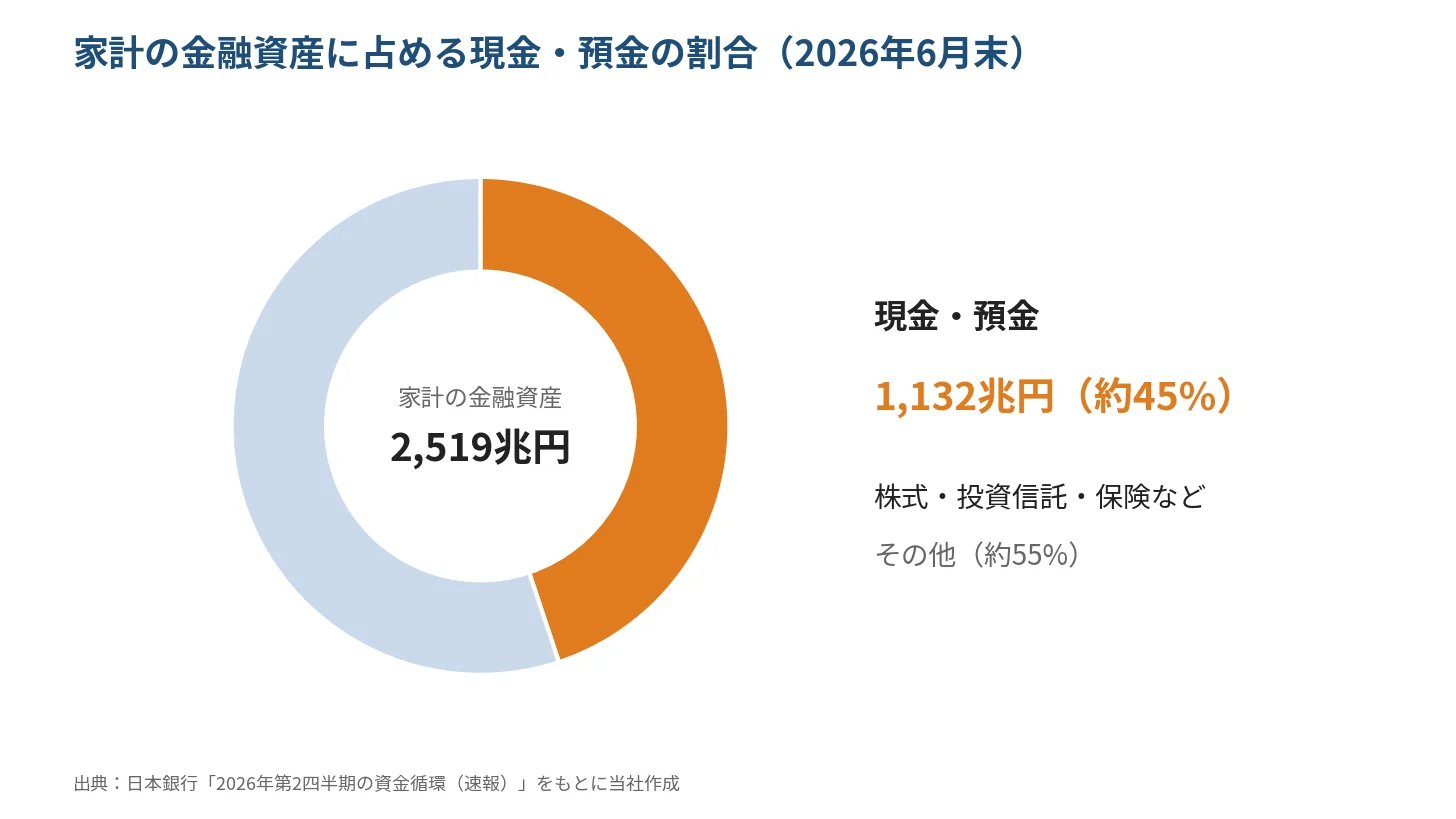
※出典元:日本銀行「2026年第2四半期の資金循環(速報)」
一方で、NISAの口座数は2025年12月末で2,821万口座まで増えました。つまり、預金から投資へ動き始めた人が確実に増えていると言えるでしょう。
NISAには「枠」と「値動き」がある
NISAは、運用益が非課税になる優れた制度です。ただし、非課税で持てる金額には上限があります。
- 年間の投資枠:つみたて投資枠120万円、成長投資枠240万円
- 生涯の非課税保有限度額:1,800万円(うち成長投資枠1,200万円)
※出典元:金融庁「NISAを知る」/金融庁「NISA口座の利用状況に関する調査結果」
さらに、株や投信は日々価格が動きます。長く持つほど値動きはならされやすいとされます。とはいえ、必要なときに値下がりしている可能性は残ります。
株・投信にはない2つの機能
では、株・投信に足りないものは何でしょうか。それは、「毎月決まって入る収入」と「万一のときの保障」です。
たとえば、配当は会社の業績によって変わります。また、株をいくら持っていても、生命保険の代わりにはなりません。この2つを補えるのが、不動産投資という「別の器」なのです。
【独自比較】預金・株・投信・不動産を「4つの機能」で比べる
3つの資産は、得意な機能がそれぞれ違います。ですから、どれか1つに絞るより、役割を分けて組み合わせるほうが合理的です。
資産ごとの「4つの機能」比較
| 機能 | 預金 | 株・投信 | 不動産 (ローン+団信) |
|---|---|---|---|
| 増やす (値上がり・利回り) |
△ 実質マイナス |
◎ 長期で期待 |
○ 家賃と資産価値 |
| 受け取る (定期的な収入) |
△ 利息はわずか |
○ 配当は変動 |
◎ 毎月の家賃 |
| 備える (万一の保障) |
― | ― | ◎ 団信で残債が消える |
| 現金化する (流動性) |
◎ すぐ引き出せる |
○ 数日で売却 |
△ 売却に時間 |
※一般的な特徴を当社が整理したものであり、個別の商品・物件・市況によって異なります。将来の成果を保証するものではありません
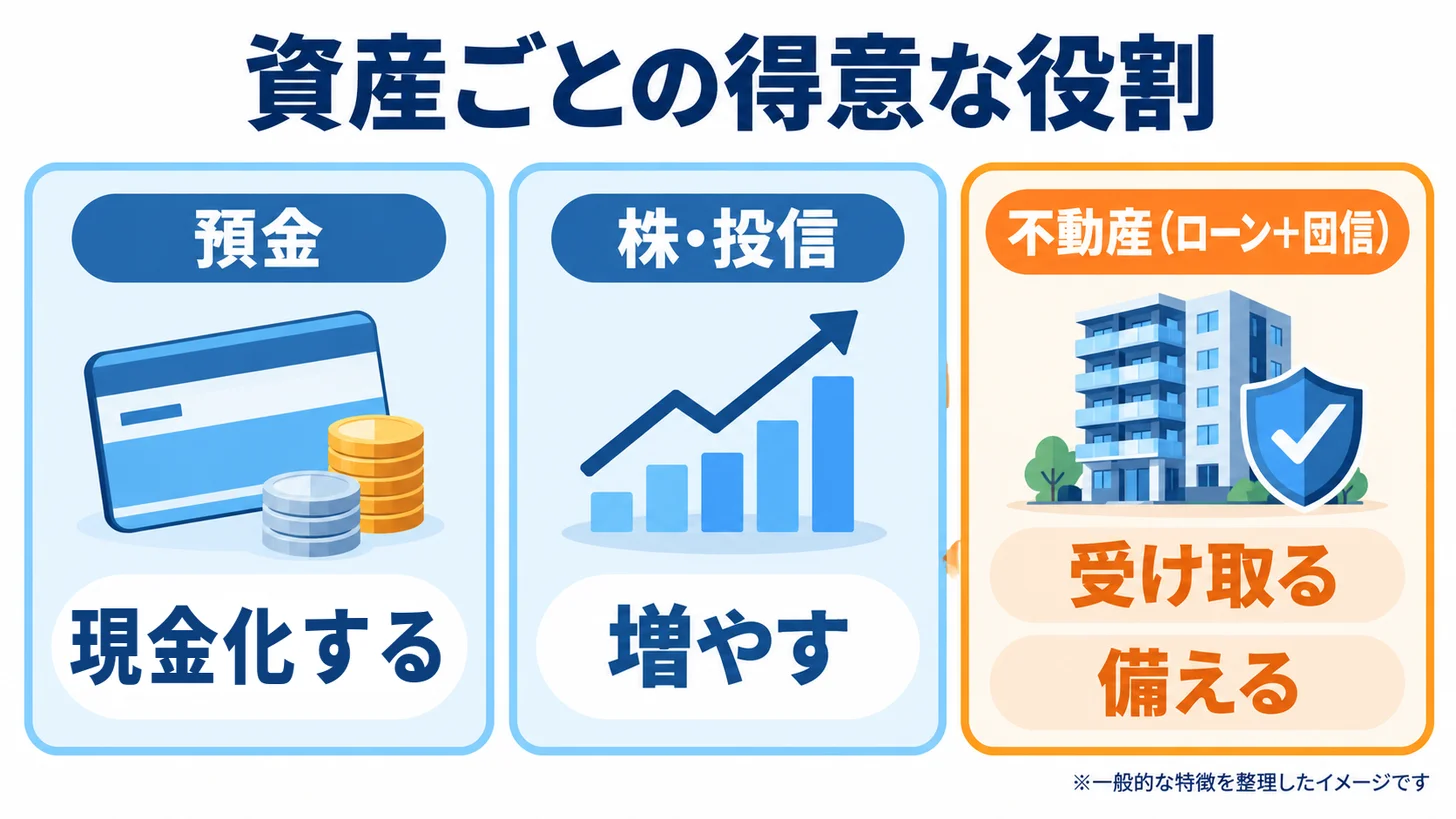
表のとおり、不動産が強いのは「受け取る」と「備える」です。一方で、株・投信は「増やす」、預金は「現金化する」に向いています。
借入を使えるのも不動産の特徴
さらに、不動産には金融機関からの借入を使えるという特徴があります。つまり、手元の資金だけでなく、ローンを組んで資産を持てるのです。
ただし、借入には返済の義務があります。そのため、金利が上がれば返済額が増えるリスクも抱えます。ですから、無理のない返済計画を立てることが前提です。
不動産の弱みも知っておく
もちろん、不動産にも弱みがあります。まず、売りたいときにすぐ現金にできるとは限りません。次に、空室や修繕費といったリスクもあります。
ですから、役割を分けるのが現実的です。生活資金は預金に、増やすお金は株・投信に、長期の収入と保障は不動産に任せます。その点で、不動産投資は株・投信の「代わり」ではなく「補い」だということです。
役割①完済後の家賃は「私的年金」になる
不動産の1つ目の役割は「自分でつくる年金」です。ローン完済後の家賃が、公的年金だけでは足りない分を補う柱になります。
公的年金の水準は、将来下がる見通し
公的年金が現役世代の手取りの何割にあたるかを示すのが、所得代替率です。2024年度は61.2%でした。
しかし、厚生労働省の見通しでは、将来は50.4%〜57.6%に下がります。つまり、年金が現役時代の収入に占める割合は、いまより小さくなるということです。
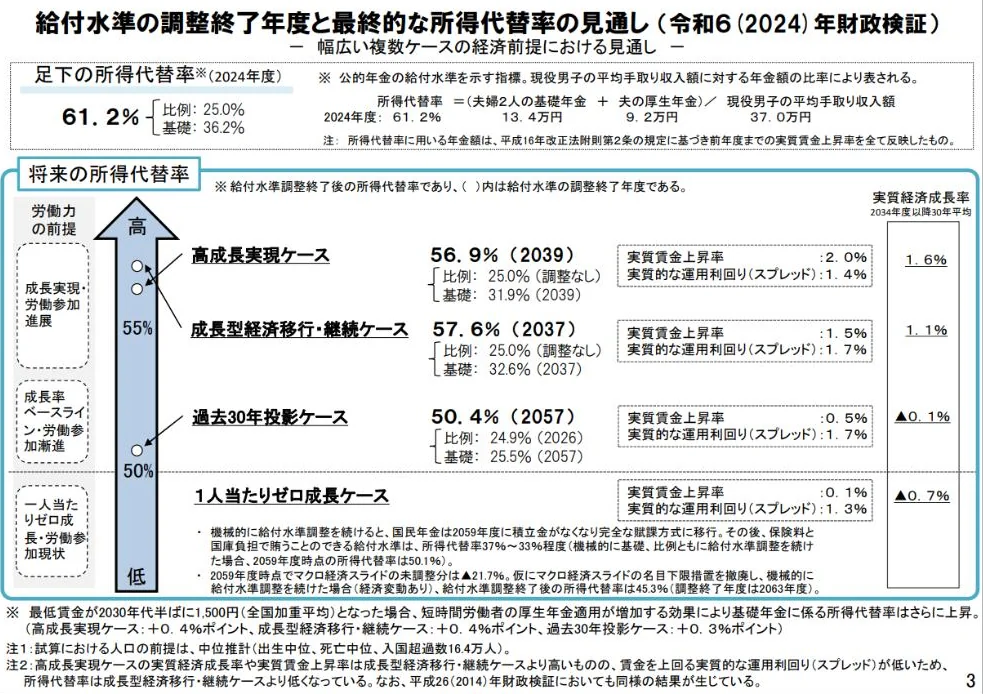
※出典元:厚生労働省「令和6(2024)年財政検証結果の概要」
老後の家計は、毎月約4.2万円の不足
実際の家計も見てみましょう。対象は、2025年の65歳以上の夫婦のみの無職世帯です。毎月の不足分は42,434円でした。
もちろん、これは平均的な世帯の姿です。あなたに必要な金額は、生活水準や住まいによって変わります。それでも、公的年金に「もう一本の収入の柱」を足す意味は読み取れるでしょう。
※出典元:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
家賃は物価に遅れて、ゆっくり動く
では、家賃はインフレに強いのでしょうか。家賃は、契約の更新や入居者の入れ替えのときに見直されます。そのため、物価に遅れて、ゆっくり動く性質があります。
たとえば、東京23区の分譲マンションの賃料は、2025年に10.0%上がりました。ただし、地域や年によっては下がることもあります。ですから、家賃が伸びやすい立地を選ぶことが大切です。
役割②団信は「生命保険に近い保障」になる
不動産の2つ目の役割は「家族への保障」です。ローンに付く団信が、万一のときに働きます。これが、株・投信にはない大きな違いです。
団信の仕組み
団信とは、ローンの契約者が死亡した場合などに使われる保険です。保険金で、残りのローンが返済されます。また、投資用マンションのローンでも、団信への加入を条件とする金融機関があります。
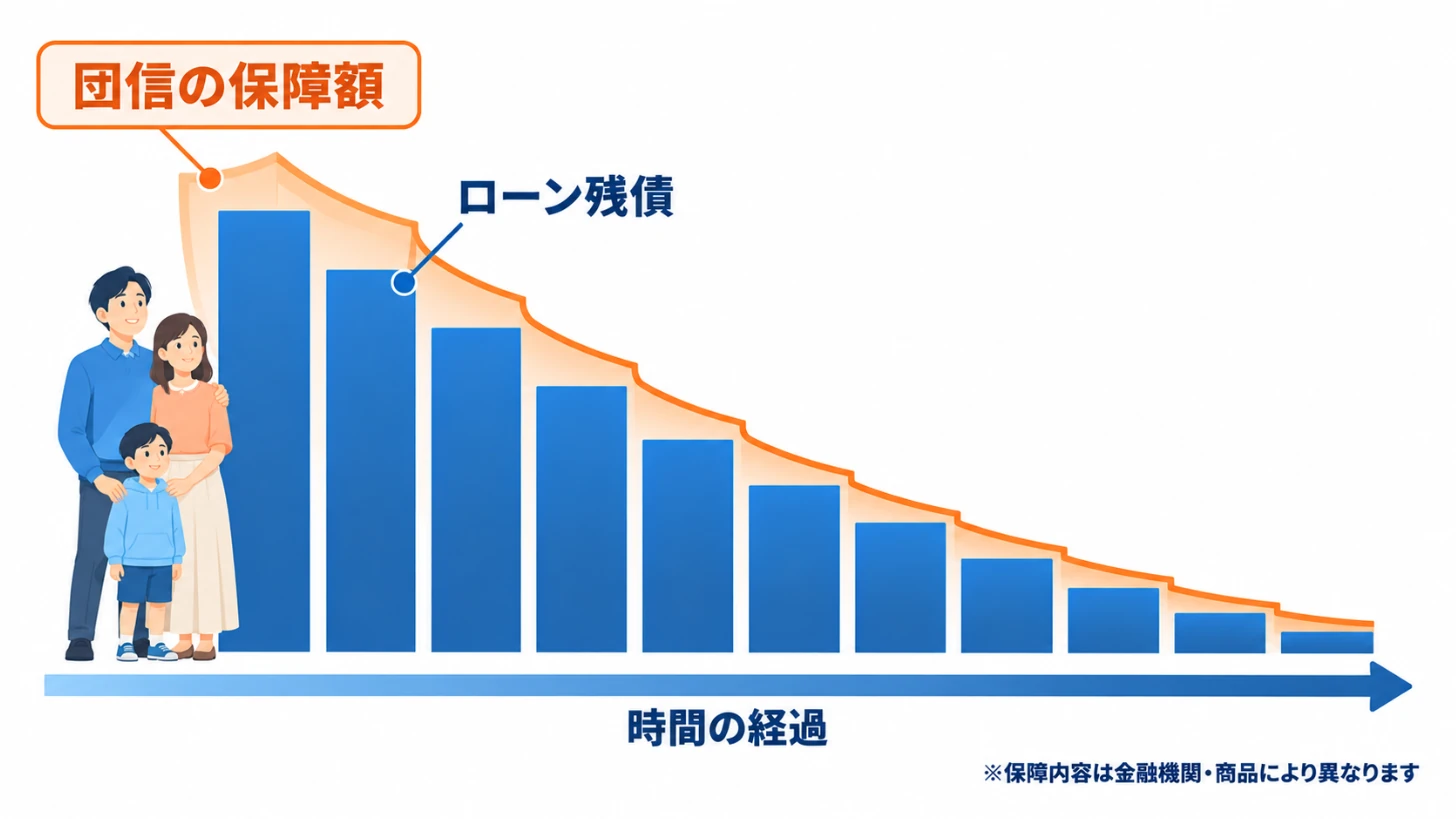
つまり、万一のことがあっても、ご家族にはローンのない物件と、そこから入る家賃が残ります。これが「生命保険に近い保障」と呼ばれる理由です。
がん保障付きの団信には条件がある
さらに、がんと診断された時点でローンが返済されるタイプの団信もあります。ただし、次のような条件が設けられているのが一般的です。
- 借入日から一定の期間(90日などと設定されることが多い)を過ぎてからの診断が対象
- 上皮内がんなど、対象外となるがんがある
- 加入できる年齢に上限がある
- 金利が上乗せされることがある
※保障の内容・条件は金融機関や商品によって異なります。必ず各金融機関の商品説明をご確認ください
※出典元:オリックス銀行「団体信用生命保険」
生命保険の「完全な代わり」ではない
ただし、団信が返済するのはローンの残りだけです。生活費や教育費を直接まかなうものではありません。そのため、今の生命保険をどうするかは、保険の専門家と相談しながら見直しましょう。
団信と不動産を組み合わせる考え方は、『不動産保険運用®とは』のページでもご紹介していますので、こちらをご覧ください。
【独自解説】保険金と団信、税金の扱いはどう違う?
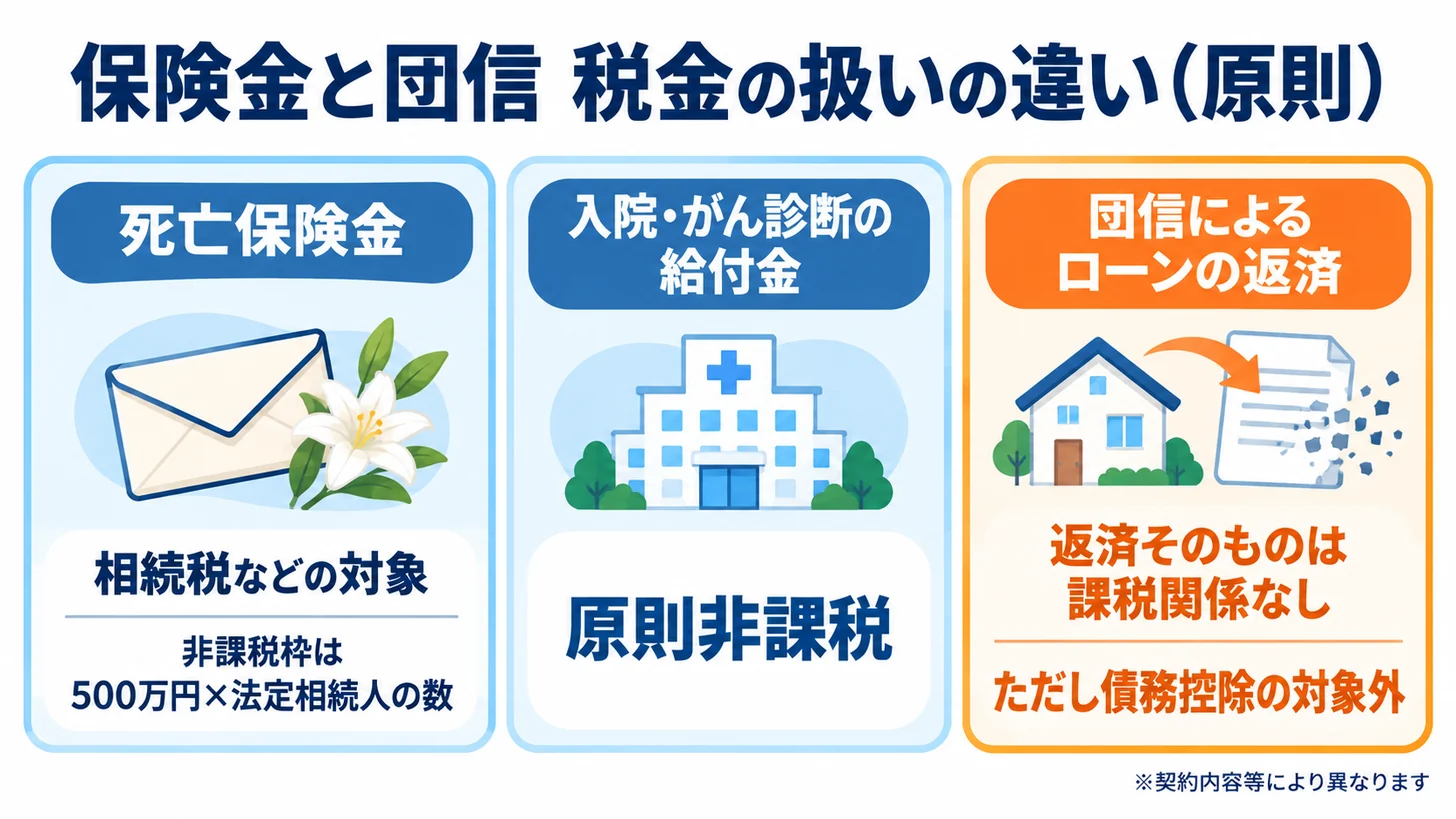
押さえておきたいのは、「保険で受け取るもの」と「団信で消える借金」では、税金の扱いが違うという点です。ここを正しく理解しておくと、保険の見直しを考えるときの判断材料になります。
保険金と団信の税金の扱い(概要)
| 受け取り方 | 税金の扱い(原則) |
|---|---|
| 死亡保険金 | 契約の形により、相続税・所得税・贈与税のいずれか 相続人が受け取る場合は「500万円×法定相続人の数」まで非課税 |
| 入院・がん診断の 給付金 |
身体の傷害に基因するものは非課税 |
| 団信による ローンの返済 |
返済そのものに課税関係は生じない ただし、そのローンは相続税の債務控除の対象外 |
※概要をまとめたものです。実際の課税関係は契約内容やご家族の状況によって異なりますので、税理士等の専門家にご確認ください
※出典元:国税庁「No.1750 死亡保険金を受け取ったとき」/国税庁「No.4114 相続税の課税対象になる死亡保険金」/国税庁「団体信用保険にかかる課税上の取扱いについて」
死亡保険金は相続税の対象になることが多い
まず、死亡保険金です。たとえば、ご自身が保険料を払い、ご自身に掛けた保険を家族が受け取るとします。この場合は、相続税の対象になります。つまり、非課税の枠を超えた分には、相続税がかかる可能性があるということです。
団信は「借金が消える」形で保障される
一方、団信は現金を受け取る保障ではありません。ローンの返済そのものには、課税関係は生じないとされています。
ただし、注意点もあります。団信で返済されるローンは、相続税の計算で借金として差し引けません。そのため、ローンのない物件が、そのまま相続財産として評価されます。
相続時の不動産の評価については、『年収1,000万円超が知るべき不動産投資の出口戦略3つ|売る・持ち続ける・遺す』の記事でもご紹介していますので、こちらをご覧ください。
実際にご契約いただいた方の声
セットライフエージェンシーのお客様の声
「保障を現金でもらっても税金が増えてしまうので、資産の分散化を保険の見直しも兼ねてできる」
この方が感じているのは、保障と資産形成を1つの仕組みでまとめられるという点です。ただし、上の表のとおり、保険金の税金の扱いは受け取り方によって異なります。
※お客様個人の感想であり、成果や税務上の効果を保証するものではありません。保険金の課税関係は契約内容等により異なります
NISAと不動産は「役割分担」で組み合わせる|節税メリットは本業の税金を下げること
NISAと不動産投資は役割を分けて両方持つのが現実的です。さらに不動産には、本業の税金に働きかけるという、NISAにはない特徴もあります。
3つの器に、それぞれの仕事を任せる
たとえば、次のような役割分担が考えられます。
- 預金:生活費と急な出費への備え
- NISA(株・投信):長期で増やす
- 不動産(ローン+団信):毎月の家賃収入と、万一の保障
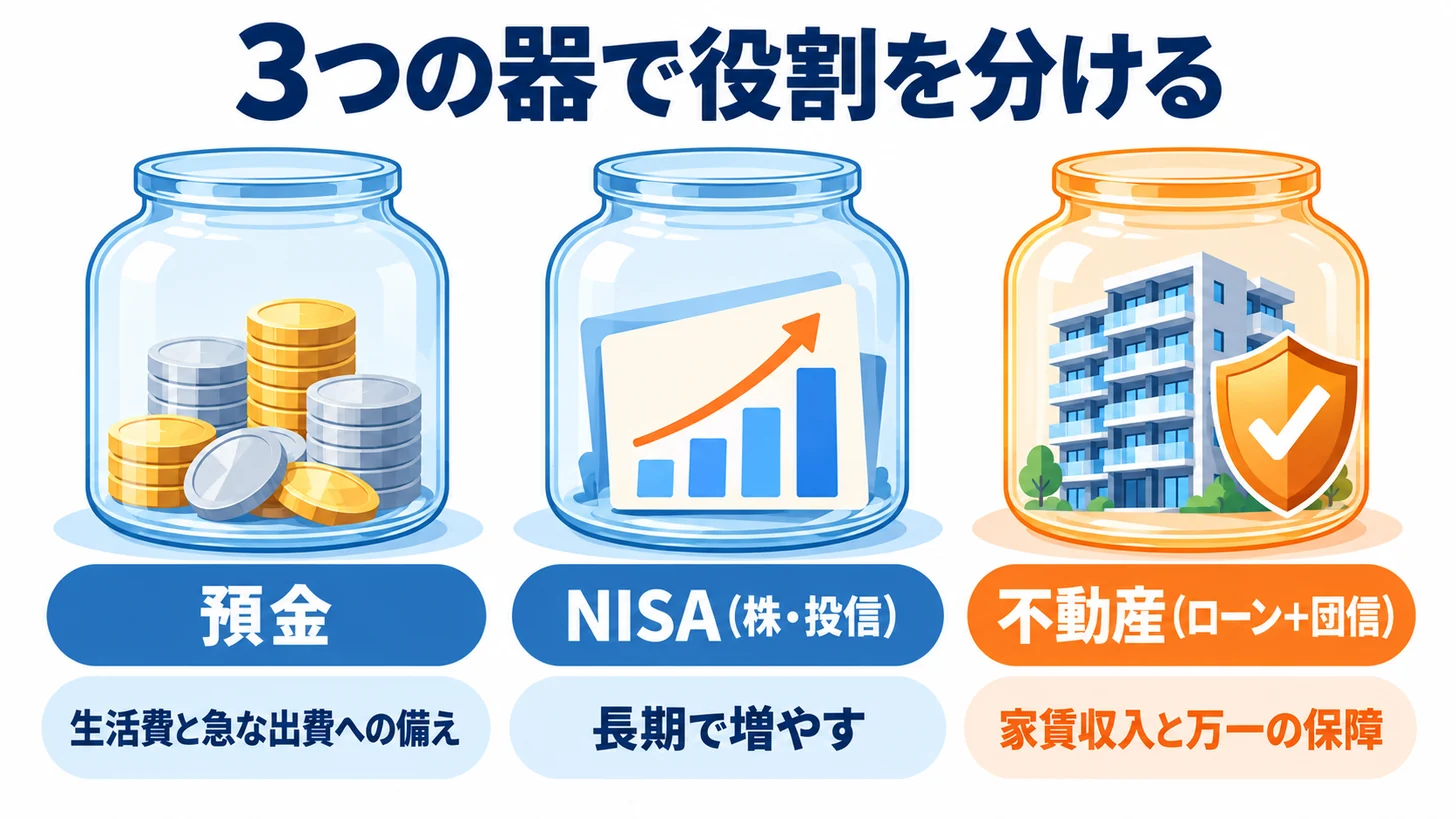
このように分けておけば、どれか1つが不調でも、ほかの器が役割を果たしてくれます。これが、本来の意味での分散だと言えるでしょう。
本業の給与にかかる税金にも効く
NISAは、運用益が非課税になる制度です。一方で、給与にかかる税金そのものを下げる働きはありません。
それに対して不動産は、給与所得と差し引きできる場合があります。不動産所得が赤字になった年が対象です。この仕組みを損益通算と呼びます。
たとえば、課税所得が900万円台の方が、100万円の赤字を計上したとします。その場合、税金の軽減効果は約43.69万円が目安です。
※所得税率33%(復興特別所得税を含む)と住民税10%で計算した概算です。実際の効果は所得や経費の状況によって異なります
損益通算の仕組みは『不動産の赤字を他の所得と相殺する損益通算とは?』の記事でもご紹介していますので、こちらをご覧ください。
不動産を加えるのが向いている人・向いていない人
最後に、向き不向きも整理しておきます。まず、次のような方には検討の価値があります。
- NISAなどで、すでに「増やす」仕組みを持っている方
- 老後の収入の柱を、もう一本持ちたい方
- 本業の税負担の重さを感じている方
一方で、次のような方は慎重に考えたほうがよいでしょう。
- 生活防衛資金が十分に手元にない方
- 数年以内に現金化する予定がある方
よくあるご質問
Q1. NISAをやめて、不動産に切り替えたほうがよいですか?
いいえ、切り替える必要はありません。なぜならば、NISAと不動産投資は得意な役割が違うからです。ですから、NISAは続けたまま、不動産を「別の役割」として加える考え方をおすすめしています。
Q2. 団信があれば、生命保険は解約してもよいですか?
一概には言えません。団信が返済するのはローンの残りだけで、生活費や教育費はカバーしないからです。ですから、保険の見直しは、ご家族の状況を踏まえて保険の専門家とご相談ください。
Q3. 金利が上がったら、不動産は不利になりませんか?
変動金利で借りている場合、金利が上がれば返済額は増えます。そのため、購入の前に金利が上がった場合の返済額まで試算しておくことが大切です。
Q4. 株式投資の経験は、不動産投資に役立ちますか?
はい、役立ちます。資産を長期で持つ考え方や、リスクを分散する感覚は共通しているからです。ただし、不動産は立地や管理によって成果が大きく変わります。物件選びは慎重に行いましょう。
なお、会社員の方が税金に関して抱きやすい疑問は『サラリーマンが節税に関してぶつかる13の疑問とその答え』の記事でもご紹介していますので、こちらをご覧ください。
NISAの次の一手を考えるならセットライフエージェンシーへご相談ください
①物件選定から出口戦略までフルサポート
購入して終わりではありません。物件選びから、運用中の管理、確定申告のご相談、売却のタイミングまで一貫してサポートいたします。
②未公開の優良物件情報を独自ルートで提供
市場に出る前の情報を含め、賃貸需要の厚いエリアの物件をご提案します。
③個別無料相談&収支シミュレーション
いまのNISAや保険の状況をうかがいます。そのうえで、不動産を加えた場合の家賃収入を含めた収支を個別にシミュレーションします。
④こんな方におすすめです
- NISAや株で運用しているが、物価の上昇が気になる方
- 老後の収入の柱をもう一本持ちたい方
- 家族への保障と資産形成を一緒に考えたい方
- 本業の税負担の重さを感じている方
まずは無料の資料をご覧ください。『自己資金を1円もかけずに首都圏の新築or築浅物件を取得し1億円の資産を形成する方法』を無料でダウンロードいただけます。
\ 無理な営業は一切ありません。情報収集だけでもOKです /
まとめ
最後に、この記事の要点を整理します。
- 預金の実質金利は、2025年が約マイナス3.0%、2026年8月も約マイナス1.6%です
- 株・投信はインフレ対策として有力ですが、定期的な収入と万一の保障は担えません
- 不動産の役割①は、完済後の家賃による「私的年金」です
- 不動産の役割②は、団信による「生命保険に近い保障」です
- 保険金と団信では、税金の扱いが異なります
- 不動産には、損益通算で本業の税金に働きかけるという特徴もあります
NISA・株だけで不安が残るのは、資産の機能が「増やす」に偏っているからです。だからこそ、預金・株・不動産に役割を分けて持つことが大切です。それが、インフレと万一の両方に備える第3の選択肢なのです。