「不動産投資には、まとまった頭金が必要なのではないか」
「数千万円の借入を背負うのは、どうしても怖い」
年収が1,000万円を超えるあたりから、こうしたお悩みを持つサラリーマンの方が増えてきます(公務員の方も同様です)。手堅く資産を作りたい。しかし、借金という言葉にはどうしても抵抗がある。実は、その不安の多くは、頭金なしで始めるという仕組みそのものを知らないことから生まれているのです。
結論から申し上げると、不動産投資は頭金なしで始められるケースが多くあります。なぜならば、会社員として積み上げてきた「社会的信用」という資産があるからです。そして、それは時に現金よりも大きな価値を持ちます。
この記事では、頭金なしという選択がなぜ成立するのかを、5つの理由に分けて解説します。返済の内訳を具体的な数字で分解し、「誰がローンを返しているのか」という構造まで踏み込みます。読み終える頃には、借金という言葉への漠然とした不安が、判断できる材料に変わっているはずです。ぜひ最後までご覧ください。

「借金=悪」という思い込みが、あなたの最大の機会損失になっている
結論から申し上げると、借金そのものに善悪はありません。判断を分けるのは、その借入が何を生むのかという一点だけなのです。
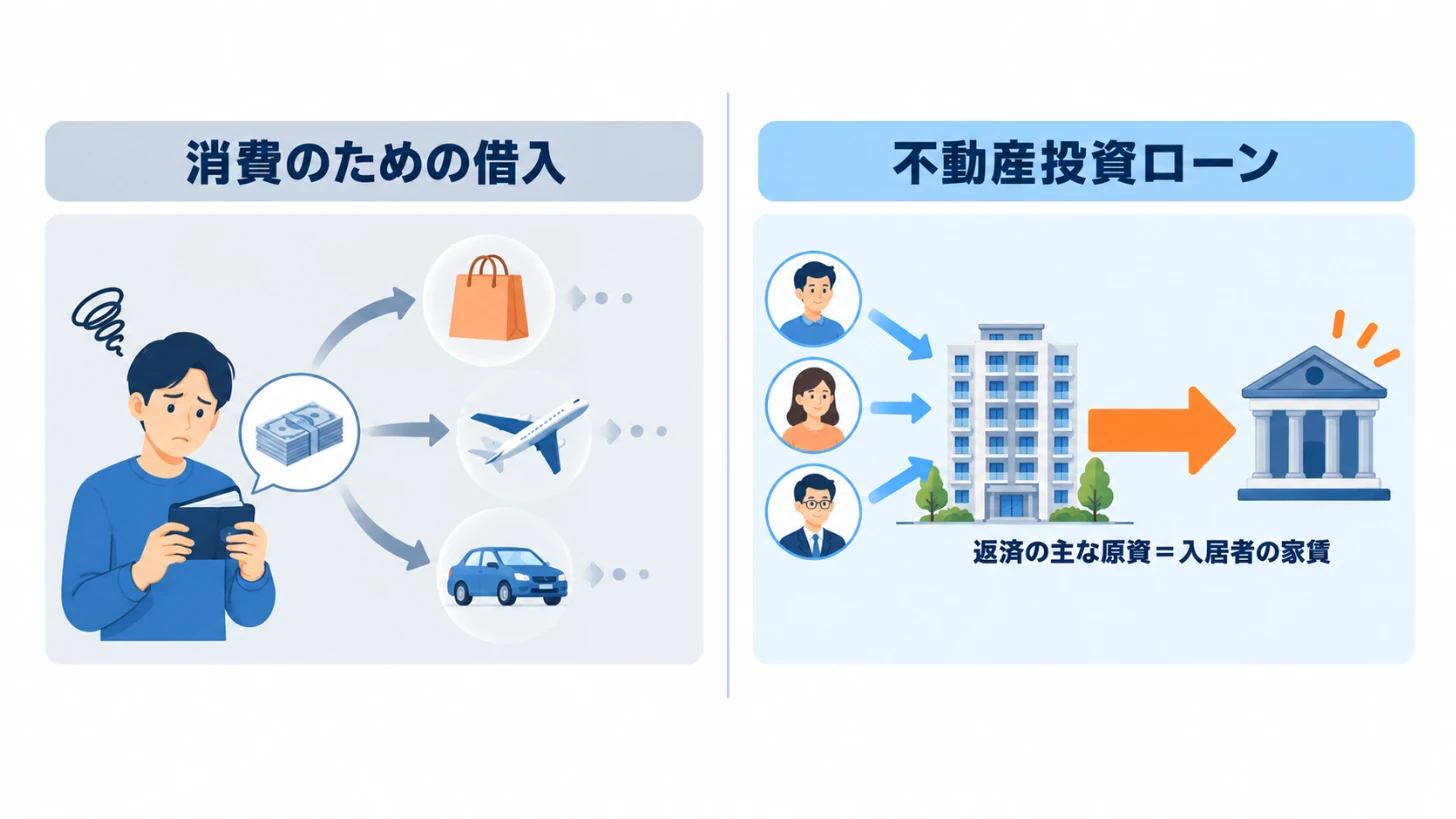
まず、一般的に「悪い借金」と呼ばれるものを考えてみましょう。消費のための借入が、その典型です。旅行や買い物のためにカードローンを使えば、手元に残るのは支払い義務だけという事になります。つまり、収益を生まない借入なのです。
一方、不動産投資のローンはどうでしょうか。借入によって取得するのは、毎月家賃を生み出す収益資産です。さらに、その家賃が返済の大部分を担います。同じ「借金」という言葉でも、構造はまったく異なると言えるでしょう。
良い借金と悪い借金を分けるたった1つの基準
借入の性質を分ける比較表
| 比較の視点 | 消費のための借入 | 不動産投資ローン |
|---|---|---|
| 借入で得るもの | モノ・サービス(消費される) | 収益不動産(家賃を生む) |
| 返済の原資 | 自分の給与のみ | 入居者の家賃が中心 |
| 返済後に残るもの | なし | 不動産(資産として残る) |
| 万一の場合 | 遺族に返済義務が残る | 団体信用生命保険で完済 |
※本表は一般的な特徴の整理であり、個別の契約条件により異なります
この表をご覧いただくと、分岐点が見えてきます。返済の原資を自分だけで背負うのか、他人資本が支えてくれるのか。ここが、借入の性質を決めているのです。
なお、不動産投資ローンであれば何でも良いという話ではありません。ですから、この記事の後半では押さえておくべきリスクにも具体的に触れます。
なぜ「借金は怖い」という感覚が生まれるのか
実は、この感覚には理由があります。日本では長く、借入といえば住宅ローンかマイカーローンでした。どちらも自分の給与だけで返すものです。そのため、「借入=毎月の給与が削られるもの」という理解が定着しました。
しかし、収益資産を取得するための借入は、この構図に当てはまりません。つまり、私たちが慣れ親しんできた借金のイメージが、判断の邪魔をしているという事です。
理由①:あなたの「社会的信用」は、現金よりも価値のある資産だから
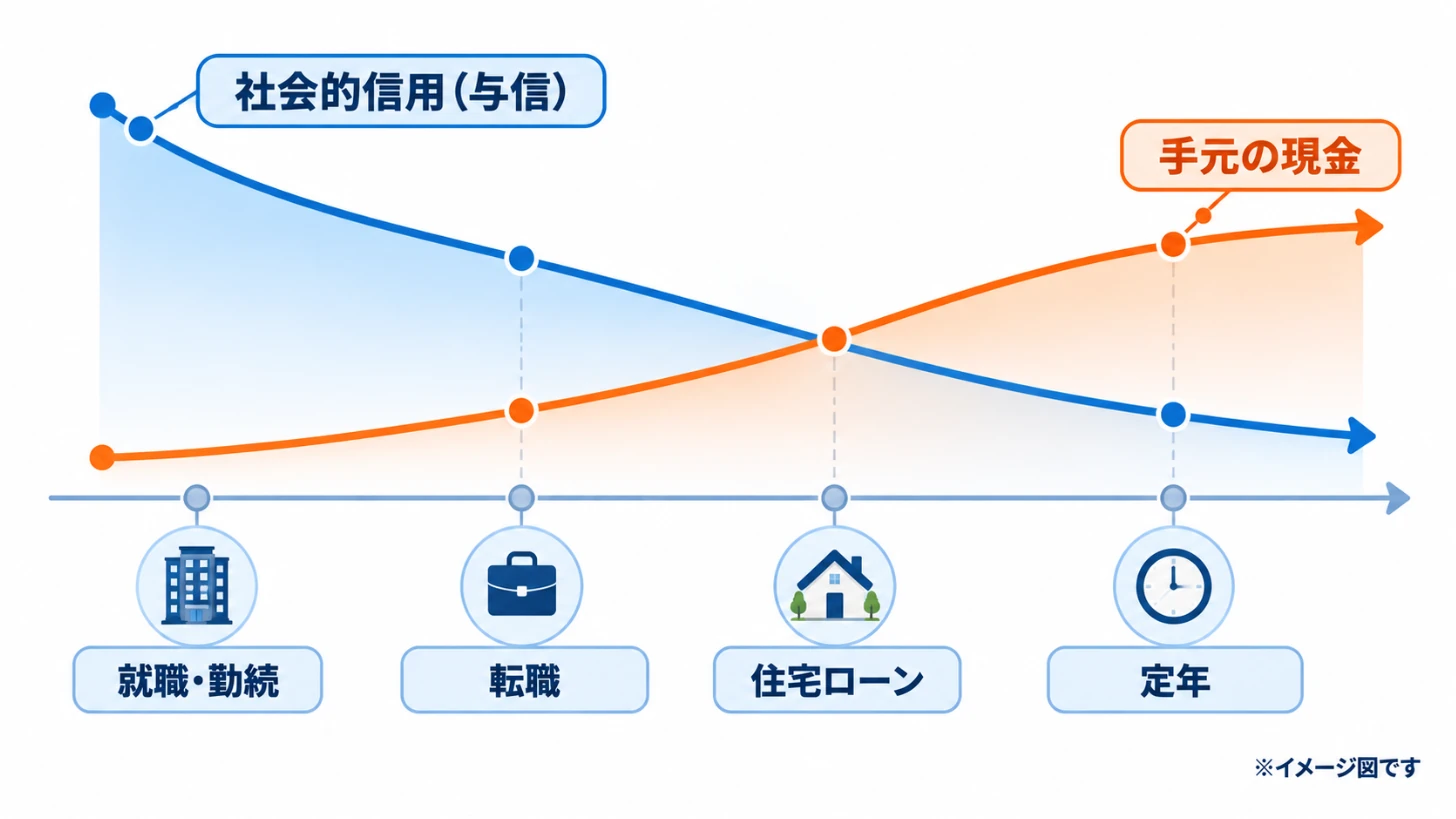
頭金なしの不動産投資が成立する最大の理由は、ここにあります。結論から申し上げると、金融機関が見ているのは今の手元資金ではありません。つまり、これから稼ぎ続ける力を評価しているのです。
なお、収入が安定している会社員の方に不動産投資をおすすめする理由は別記事でも整理しています。詳しくは『年収1,000万円のあなたに不動産投資を推奨する3つの理由』の記事でもご紹介していますので、こちらをご覧ください。
たとえば、上場企業に勤める年収1,200万円の会社員と、年収400万円の方を比べてみましょう。前者のほうが、より大きな金額を、より低い金利で借りられる可能性が高くなります。なぜならば、返済が滞る確率が低いと判断されるからです。この評価そのものが、目に見えない財産だと言えるでしょう。
金融機関が見ている3つの評価軸
金融機関の審査は、大きく分けて次の3つの側面から行われます。
- 本人の属性:勤務先の規模・雇用形態・勤続年数・年収の安定性
- 物件の収益力:立地・築年数・想定家賃・空室リスクの低さ
- 資産と負債の状況:既存の借入・保有資産・家族構成
まず押さえておきたいのは、1つめの「本人の属性」です。上場企業の会社員や公務員は、収入の安定性という点で高く評価されます。次に重要なのが、2つめの物件の収益力です。家賃が返済を支える以上、物件そのものの力も審査されるという事です。
なお、融資の条件についてはより詳しい解説記事もあります。詳しくは『不動産投資で金融機関から融資を受けるための2つの条件』の記事でもご紹介していますので、こちらをご覧ください。
【重要】社会的信用には「有効期限」がある
ここが、多くの記事で語られていない論点です。社会的信用は、永久に使えるものではありません。
たとえば、次のようなタイミングで評価は変わります。
- 独立・起業したとき:給与所得という安定収入がなくなり、評価は一度リセットされます
- 転職した直後:勤続年数が短いと、審査上は不利に働くことがあります
- 住宅ローンを組んだ後:既存の借入として計算され、投資用の借入枠が圧縮されます
- 定年を迎えたとき:返済期間を長く取れなくなり、選択肢が狭まります
つまり、あなたの与信がもっとも高い時期は、今この瞬間である可能性が高いという事です。現金は貯めれば増えます。しかし、社会的信用は時間とともに減っていくこともあるのです。
だからこそ、「もう少し現金が貯まってから」という判断が、結果的に機会を逃す場合があります。もちろん、急ぐべきだと申し上げているのではありません。ただし、現金と与信では増減のカーブが逆向きであるという事実は、知っておく価値があると言えるでしょう。
理由②:ローン返済の約8割を、入居者の家賃が担うから
「借金が怖い」という感覚の中心には、毎月の返済が自分の生活を圧迫するというイメージがあります。しかし、不動産投資では返済の主な担い手が別にいます。それは入居者です。
ここでは、具体的な数字で分解してみましょう。
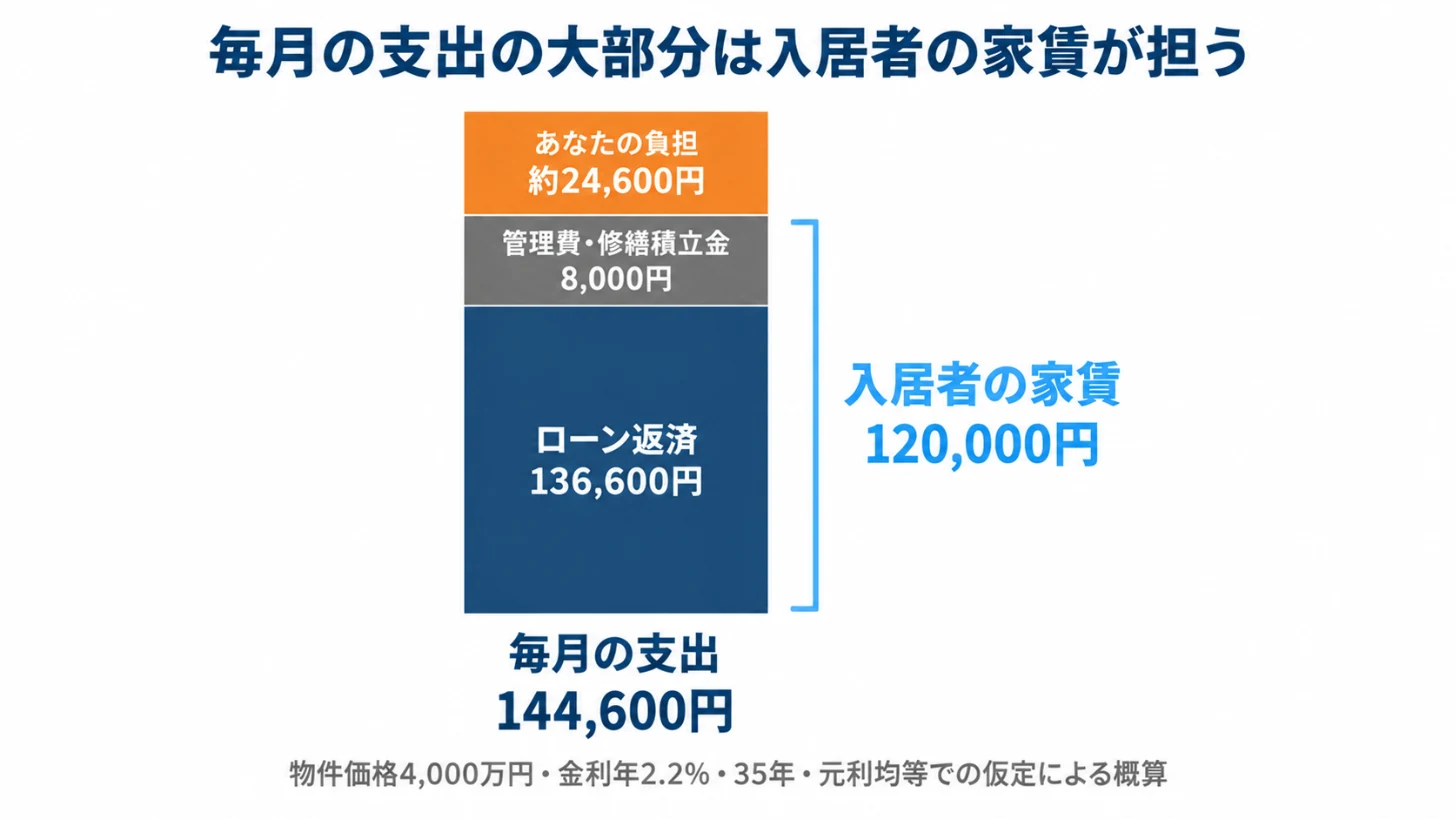
フルローンで購入した場合の収支シミュレーション
シミュレーションの前提条件(すべて仮定の数値です)
| 項目 | 設定値 |
|---|---|
| 物件価格 | 4,000万円(都内の区分マンションを想定) |
| 自己資金 | なし(諸費用のみ別途) |
| 借入金利 | 年2.2%(元利均等返済・仮定) |
| 返済期間 | 35年 |
| 想定家賃 | 月120,000円 |
| 管理費・修繕積立金・管理委託料 | 月8,000円 |
※管理費・修繕積立金は、新築25㎡程度の区分マンションで月5,000〜10,000円程度が目安です。上記はすべて仮定の条件による概算であり、実際の金利・家賃・諸費用は物件や金融機関により異なります
この前提で計算すると、毎月の収支は次のようになります。
毎月の収支の内訳(概算)
| 項目 | 金額 |
|---|---|
| 家賃収入 | +120,000円 |
| ローン返済 | −136,600円 |
| 管理費・修繕積立金等 | −8,000円 |
| 毎月の実質負担 | −約24,600円 |
つまり、支出の約83%を家賃が賄っているという計算になります。言い換えれば、あなたの財布から出ていくのは毎月24,600円ほどです。つまり、その負担で4,000万円の資産を取得しているという事になります。
35年間の自己負担と、返済後に残るもの
さらに、時間軸を伸ばして考えてみましょう。毎月約24,600円の負担が35年続いたとします。すると、自己負担の累計はおよそ1,035万円となります。
つまり、月2万5,000円ほどの積立で、4,000万円の不動産を持つという見方ができます。そして、返済が終わった時点で手元に残るのは、ローンのない不動産と、その家賃収入です。
もちろん、35年後の資産価値は誰にも断定できません。ただし、積み立てた総額と、残る資産の性質が大きく異なるという点は押さえておきたいところです。
なお、首都圏の不動産価格の推移については別記事でも扱っています。詳しくは『なぜ都内の不動産が高騰しているのか?東京都23区における5年間の坪単価推移をまとめてみた』の記事でもご紹介していますので、こちらをご覧ください。
➡ここまでが、返済構造の話です。次に、頭金を入れないこと自体の意味を考えます。
理由③:頭金を使わないことで、手元資金という「守り」を残せるから
頭金なしという選択には、もう1つの意味があります。それは、自己資金を手元に残せるという事です。
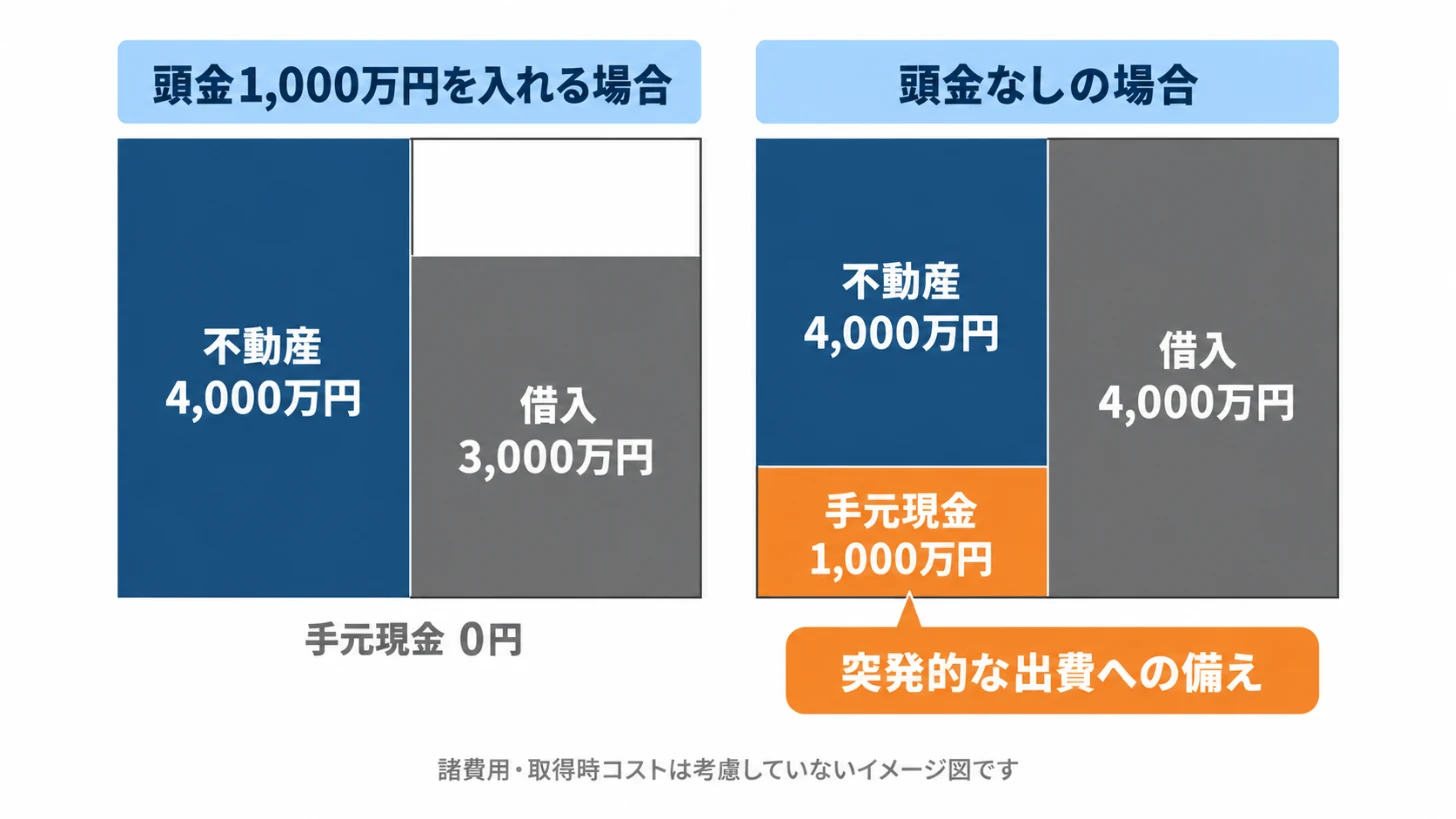
たとえば、1,000万円の現金をお持ちだとします。この1,000万円を頭金として物件に投じれば、毎月の返済は軽くなります。しかし、その1,000万円は、もう手元にはありません。一方、頭金を入れずに購入すれば、1,000万円は現金のまま残ります。
貸借対照表で見ると、景色が変わる
ここで有効なのが、企業会計で使う貸借対照表(資産と負債を並べて見る表)の考え方です。
頭金の有無による資産・負債の違い(イメージ)
| 見方 | 頭金1,000万円を入れる場合 | 頭金なしの場合 |
|---|---|---|
| 手元現金 | 0円 | 1,000万円 |
| 保有資産 | 不動産4,000万円 | 不動産4,000万円 |
| 負債(借入) | 3,000万円 | 4,000万円 |
| 突発的な出費への対応力 | 低い | 高い |
※諸費用・取得時コストは考慮していないイメージ図です
一見すると、頭金を入れたほうが負債が少なく健全に見えます。しかし、空室が出たとき、修繕が必要になったとき、家族に何かあったときに効くのは手元の現金です。つまり、頭金なしという選択は、リスクを取る行為であると同時に、守りを厚くする行為でもあるという事です。
ただし、手元資金を残す意味があるのは、それを使わずに維持できる場合に限ります。ですから、生活費と投資用の資金は明確に分けて管理することをおすすめします。
理由④:ローンに団体信用生命保険がセットされているから
不動産投資ローンには、多くの場合団体信用生命保険(以下、団信)が付帯します。団信とは、契約者が亡くなった場合などに、保険金でローン残債が完済される仕組みです。
つまり、万一のことがあっても、ご家族に返済義務は残りません。そして、代わりに残るのはローンのない不動産と家賃収入という事です。ここが、消費のための借入と決定的に違う点だと言えるでしょう。
団信の保障内容と加入できる年齢
団信の内容は金融機関によって異なります。たとえば、オリックス銀行の不動産投資ローンでは、次のように設定されています。
団信の種類と条件(オリックス銀行の例)
| 種類 | 主な保障 | 加入可能年齢 | 金利上乗せ |
|---|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | 20歳〜70歳 | なし |
| ワイド団信 | 死亡・所定の高度障害(一般団信に加入できない場合) | 20歳〜50歳 | 年+0.30% |
※出典元:オリックス銀行「団体信用生命保険」(2026年9月11日参照)。保障上限は同行の全借入合計で1億円。なお、生活習慣病団信〈入院プラス〉は2026年5月31日をもって新規受付を終了しています
保険として見たときの意味
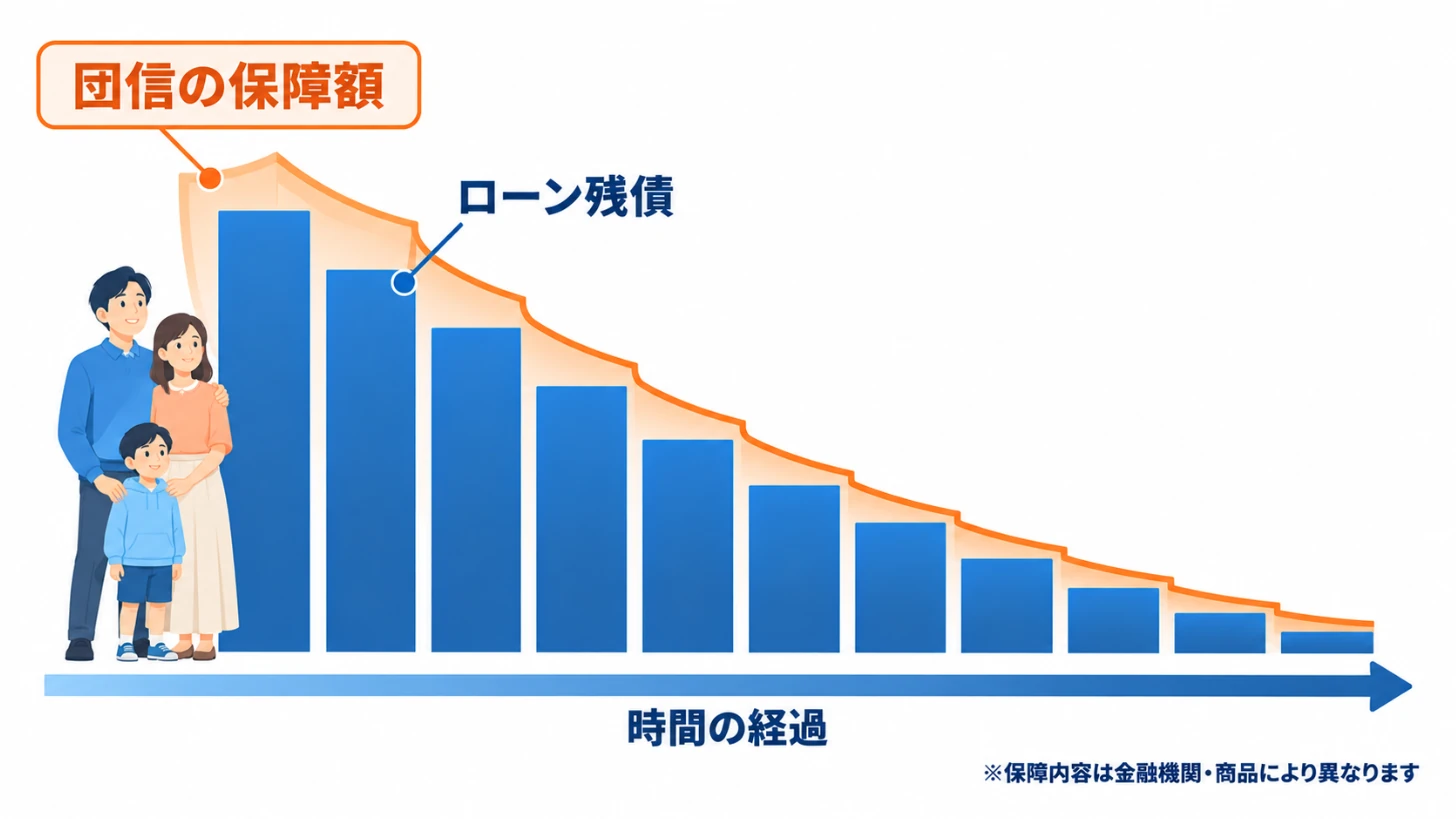
すでに生命保険に加入されている方も多いはずです。しかし、団信には少し違う性質があります。保障額が、ローン残債と同じ金額で自動的に設定されるという点です。
さらに、返済が進むにつれて残債は減ります。つまり、必要な保障が減っていくのと同じカーブで、保障額も減っていくという事です。一般的な生命保険との併用を検討する価値は、ここにあると言えるでしょう。
この考え方について、セットライフエージェンシーでは不動産保険運用®という形で整理しています。詳しくは『不動産保険運用®とは』の記事でもご紹介していますので、こちらをご覧ください。
なお、団信は健康状態によって加入できない場合があります。また、加入可能年齢には上限があります。この点も、「いつ始めるか」を考えるうえでの判断材料になるでしょう。
理由⑤:節税メリットは「本業の税金」を下げることだから
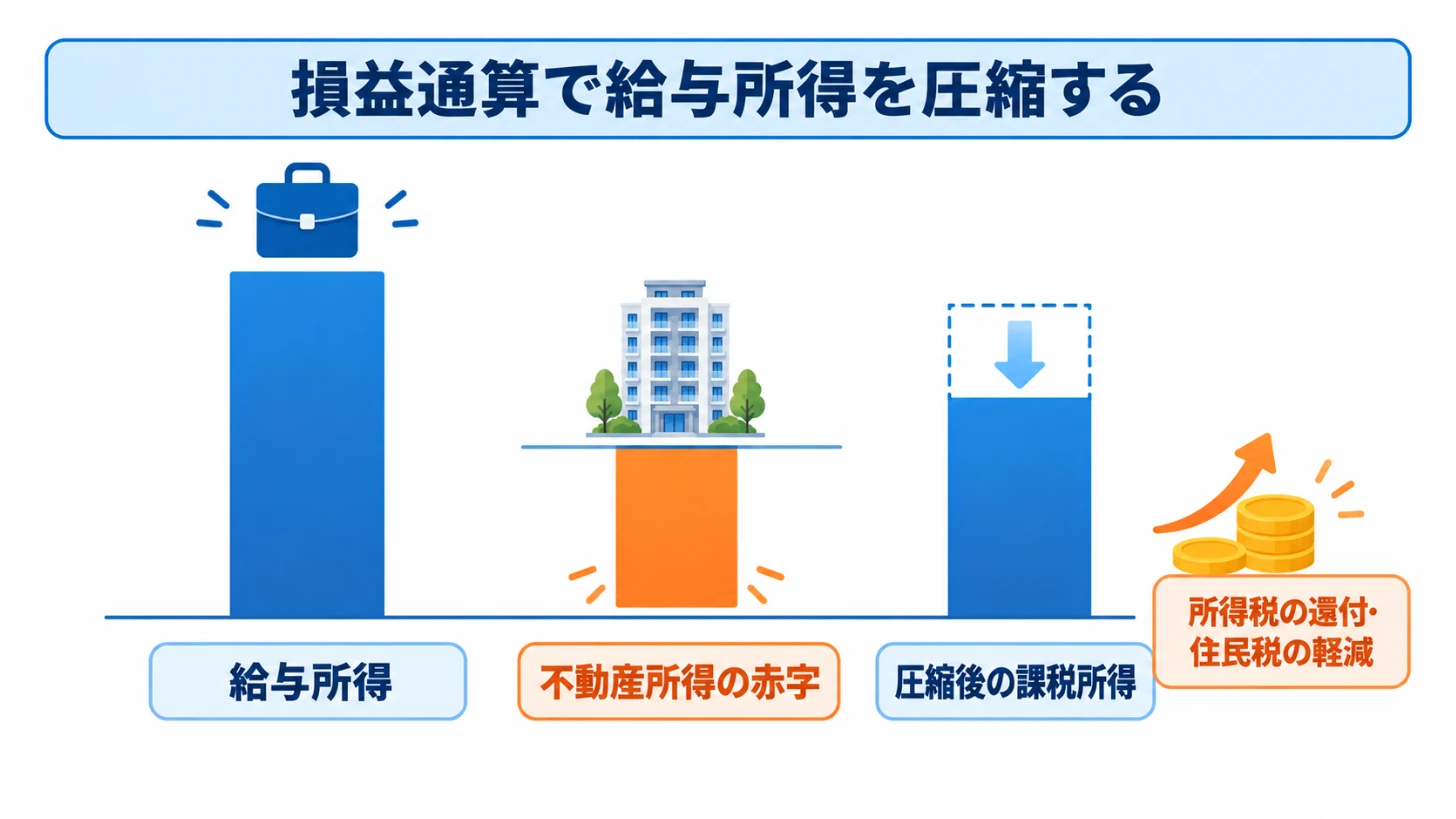
ここまでは、返済と保障の話でした。最後に、所得税・住民税の負担が重くなってきたあなたにとって、効果が大きい論点に触れます。給与所得の圧縮です。
高い累進税率こそが、最大のコストになっている
日本の所得税は超過累進税率です。課税所得が900万円を超える部分には、所得税33%が適用されます。これに住民税10%と復興特別所得税を加えると、限界税率はおよそ43.69%となります。
つまり、年収が上がるほど、増えた収入の半分近くが税金として出ていくという事です。なぜならば、給与所得者には使える経費がほとんどないからです。
※出典元:国税庁「No.2260 所得税の税率」
不動産所得の赤字は、給与所得と相殺できる
ここで効いてくるのが、損益通算という仕組みです。不動産所得が赤字になった場合、その損失を給与所得と相殺できます。
そして、不動産所得の赤字は、必ずしも「損をしている」という意味ではありません。なぜならば、減価償却費という現金支出を伴わない経費が計上できるからです。
たとえば、会計上100万円の赤字が出たとします。課税所得900万円帯の方であれば、所得税が還付され、翌年の住民税も軽くなります。その結果、合わせておよそ43.69万円の効果が見込める計算になります。
※上記は仮定の条件による概算です。実際の効果は所得状況・物件・経費の内容により異なりますので、税理士等の専門家にご確認ください。なお、土地の取得に要した借入金の利子は損益通算の対象外となります
※出典元:国税庁「No.2250 損益通算」
損益通算の仕組みそのものについては、別記事で詳しく解説しています。詳しくは『不動産の赤字を他の所得と相殺する損益通算とは?』の記事でもご紹介していますので、こちらをご覧ください。
実際に頭金なしで始めた方は、何に納得したのか
ここまで仕組みを解説してきました。しかし、実際に決断された方が何を感じたのかも、判断の材料になるはずです。ここでは、セットライフエージェンシーをご利用いただいたお客様の声をご紹介します。
30代・会社員 S・M様
「世界的に株などが不安定な時期で分散投資はしたかったのですが、借入=借金(負の財産)という考えから、不動産は選択肢になかったのです。借入も9割が入居者の方の家賃で払い終える計画に納得して決断しました」
30代・会社員 K・I様
「不動産ってどこか富裕層がアパート1棟でやるイメージだったので、他人事だと思っていました。本当に自分でも買えるんだと驚きました」
30代・開業歯科医師 K・K様
「投資型で所有している周囲の人は多かったのですが、始める時に頭金がかからないのも、自分が知っていた話と違って魅力的な部分でした」
3名に共通しているのは、始める前に持っていたイメージと、実際の仕組みが違っていたという点です。つまり、判断を妨げていたのは情報の不足だったという事になります。
※お客様の声は、ご契約時点の物件条件・金利にもとづくご感想です。本記事のシミュレーションとは前提が異なります
※お客様個人の感想であり、成果を保証するものではありません
それでも押さえておくべき3つのリスクと、その対処
ここまで頭金なしという選択の合理性を説明してきました。ただし、リスクがないわけではありません。むしろ、リスクを正しく把握したうえで判断することこそが、良い借金と悪い借金を分けます。
リスク①:金利が上昇したときの返済額の増加
変動金利で借りた場合、金利が上がれば返済額も増えます。日本銀行が公表する貸出約定平均金利を見ても、近年は上昇の局面にあります。
たとえば、先ほどのシミュレーション(4,000万円・35年)で金利が2.2%から3.2%に上がったとしましょう。この場合、毎月の返済は約158,400円となり、月あたり約21,800円の増加となります。
※出典元:日本銀行「貸出約定平均金利」
対処としては、次の3点が基本になります。まず、家賃と返済の差額に余裕を持たせること。次に、繰上返済に充てられる資金を確保しておくこと。最後に、固定金利や金利上限の選択肢も含めて金融機関を比較することです。
リスク②:空室が発生している期間の負担
入居者がいない期間は、家賃収入がゼロになります。つまり、その間は返済も管理費もすべて自己負担という事です。
ですから、空室リスクの低い物件を選ぶことが最大の対処になります。具体的には、単身世帯の需要が厚いエリア、駅からの距離、築年数といった条件です。
リスク③:売却時に想定した価格で売れない可能性
不動産の価格は変動します。そのため、売却時に残債を下回る価格でしか売れない場合もあり得ます。
対処としては、購入時点で出口を想定しておくことです。つまり、買う前に「誰に売るのか」を考えておくという事になります。
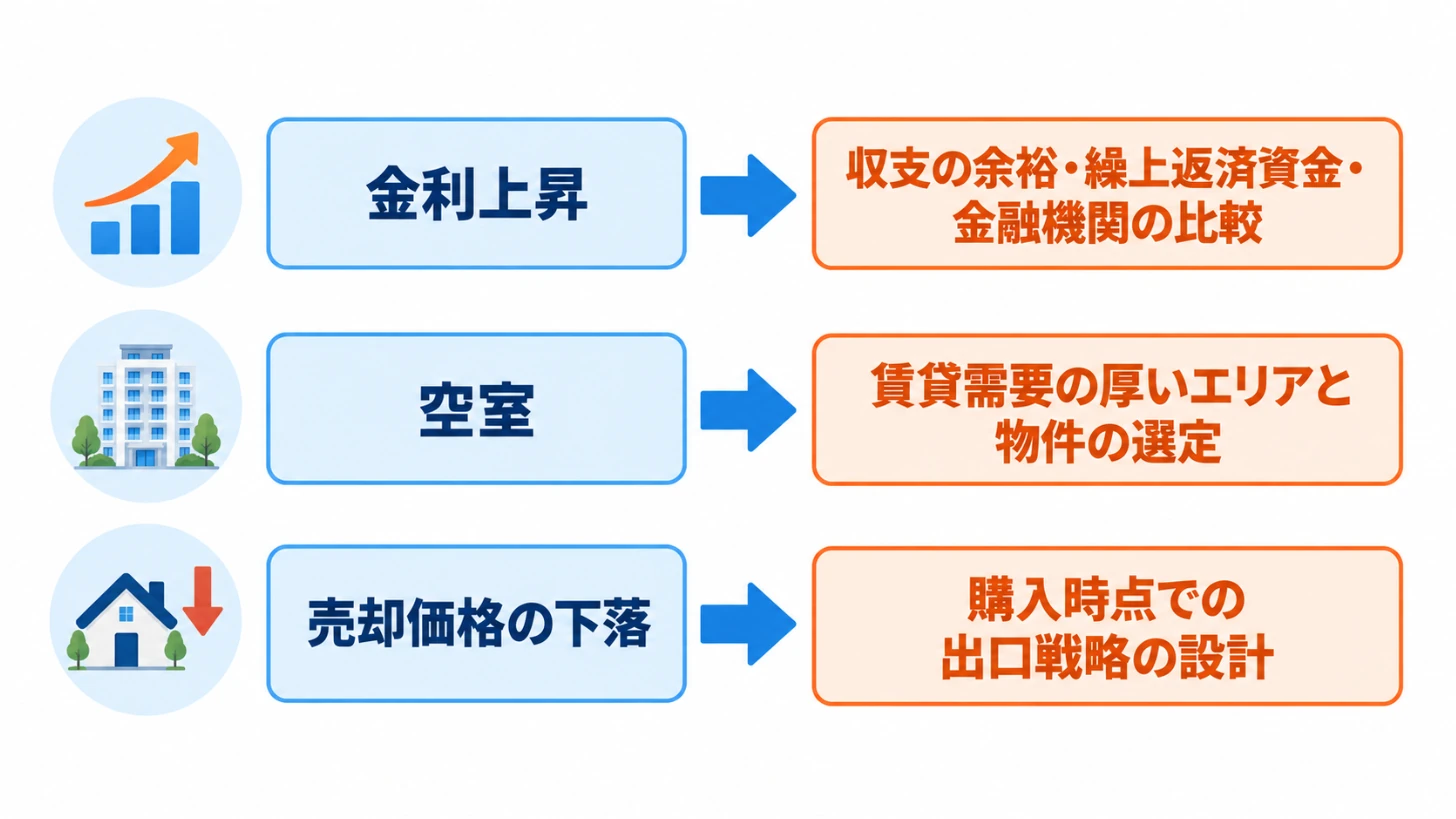
3つのリスクと対処のまとめ
| リスク | 主な影響 | 基本の対処 |
|---|---|---|
| 金利上昇 | 毎月の返済額が増える | 収支の余裕・繰上返済資金・金融機関の比較 |
| 空室 | その期間の収支が全額自己負担 | 賃貸需要の厚いエリアと物件の選定 |
| 売却価格の下落 | 残債を下回る可能性 | 購入時点での出口戦略の設計 |
よくあるご質問
Q1. 頭金なしで借りられるのは、どのような人ですか?
一般的には、勤務先の安定性・勤続年数・年収・既存の借入状況などから総合的に判断されます。上場企業にお勤めの方や公務員の方は、収入の安定性という点で評価されやすい傾向があると言えるでしょう。ただし、最終的な判断は金融機関ごとに異なります。
Q2. 自己資金はまったく不要ということですか?
いいえ、そうではありません。物件価格とは別に、登記費用・不動産取得税・仲介手数料・火災保険料などの諸費用が必要になります。つまり、「頭金なし」と「自己資金ゼロ」は同じ意味ではないという事です。
Q3. 勤務先に知られることはありますか?
不動産投資は資産運用であり、勤務先への報告義務が一律に課されるものではありません。ただし、就業規則で副業や兼業の届出が定められている場合があります。ですから、まずはご自身の勤務先の規定をご確認ください。
なお、会社員の方が節税に関して抱きやすい疑問は別記事にまとめています。詳しくは『サラリーマンが節税に関してぶつかる13の疑問とその答え』の記事でもご紹介していますので、こちらをご覧ください。
Q4. 途中で売却することはできますか?
はい、可能です。ただし、売却代金で残債を返済できるかどうかが焦点になります。そのため、購入の段階で出口の想定を持っておくことが重要だと言えるでしょう。
頭金なしの不動産投資ならセットライフエージェンシーへご相談ください
①物件選定から出口戦略までフルサポート
購入して終わりではありません。運用中の管理、確定申告のご相談、そして売却のタイミングまで一貫してサポートいたします。
②未公開の優良物件情報を独自ルートで提供
市場に出る前の情報を含め、賃貸需要の厚いエリアの物件をご提案します。
③個別無料相談&節税シミュレーション
あなたの年収・家族構成・既存の借入状況をもとに、具体的な数字でシミュレーションをご用意します。
④こんな方におすすめです
- 税負担の重さを実感している方
- 手元の現金を減らさずに資産形成を始めたい方
- 借入に不安があり、仕組みを納得してから判断したい方
- 万一の場合にご家族へ資産を残したいとお考えの方
まずは無料の資料をご覧ください。『自己資金を1円もかけずに首都圏の新築or築浅物件を取得し1億円の資産を形成する方法』を無料でダウンロードいただけます。
\ 無理な営業は一切ありません。情報収集だけでもOKです /
まとめ
最後に、この記事の要点を整理します。
- 借金に善悪はなく、返済の原資と残るもので性質が決まるという事です
- あなたの社会的信用は、現金より価値のある資産だと言えるでしょう
- その社会的信用には有効期限があり、独立・転職・定年で評価は変わります
- 頭金なしの場合でも、支出の約8割程度を家賃が賄う設計が可能です(仮定の条件による概算)
- 頭金を入れないことで、手元資金という守りを残せます
- ローンには団信が付帯し、万一の際は残債が完済されます
- そして、節税メリットは損益通算による給与所得の圧縮にあります
不動産投資は、借金を背負う行為ではありません。あなたが働いて積み上げてきた信用を、資産に変換する行為なのです。