「不動産は買ったら終わりではなく、出口が難しいと聞く」
「将来、値下がりして負動産になったらどうするのか」
40代から50代にかけて、こうしたご相談が増えてきます。資産は増やしたい。しかし、売りたいときに売れない資産は持ちたくない。その警戒心は、まったく正しいものです。実は、不動産投資の出口戦略を理解しているかどうかが、この不安の分かれ目になります。
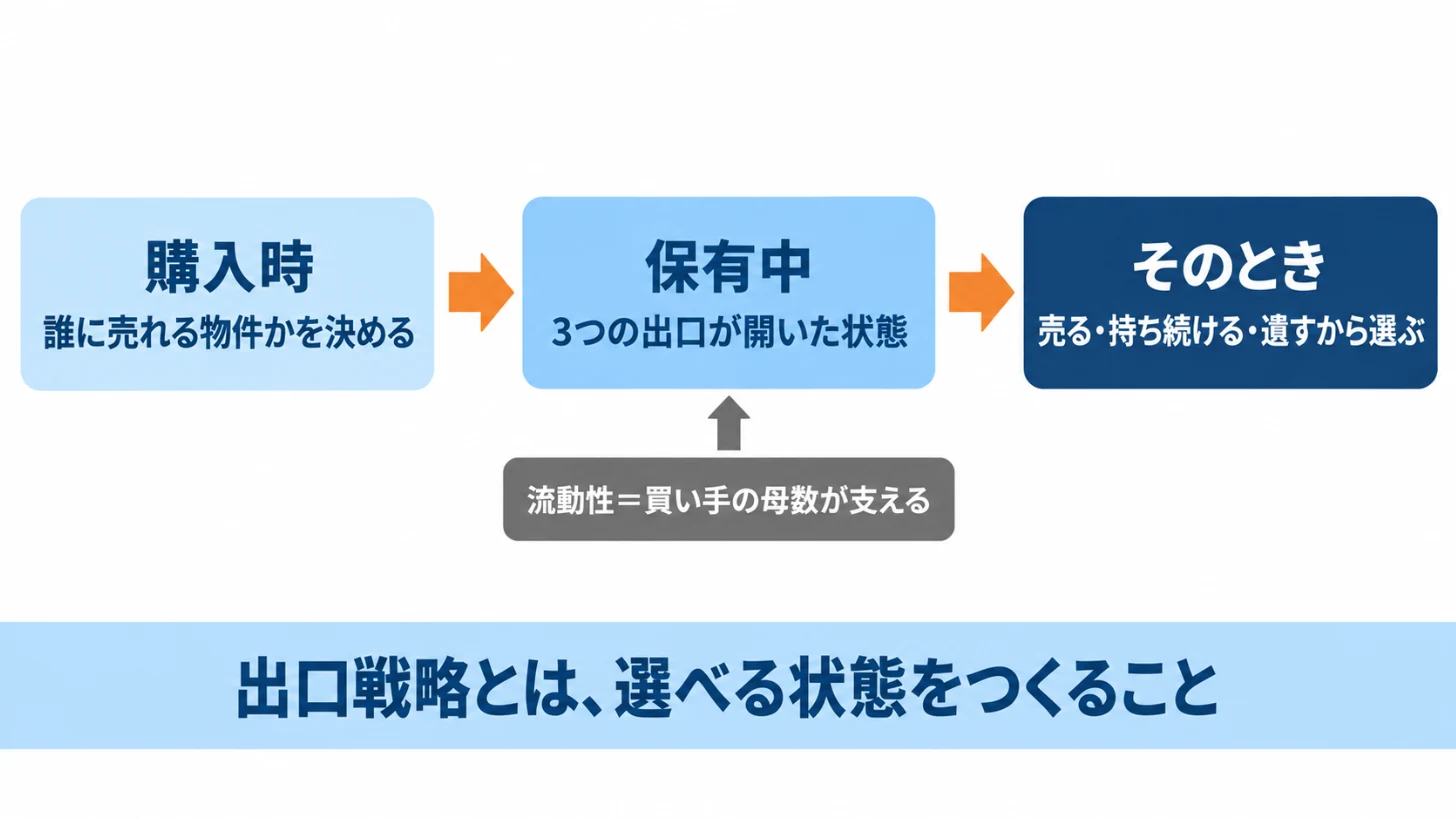
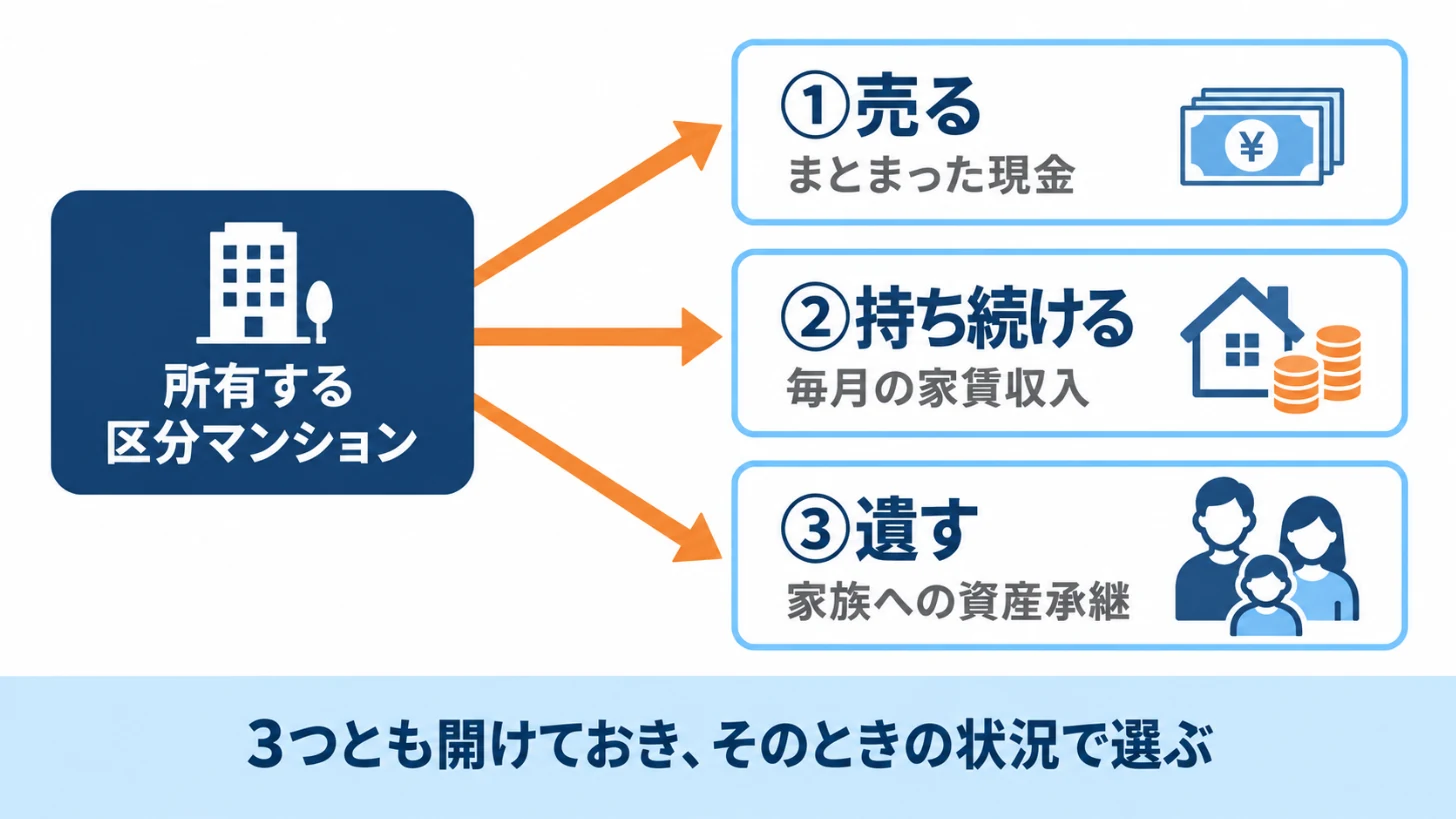
結論から申し上げると、不動産投資の出口戦略とは「売るタイミングを当てること」ではありません。なぜならば、本当に価値があるのは「売る」「持ち続ける」「遺す」の3つから、そのときの状況に応じて選べる状態だからです。
この記事では、3つの出口それぞれの中身を、税率や評価額といった具体的な数字で解説します。さらに、その選択肢を成り立たせている「流動性」という条件と、負動産にしないために購入時点で決めるべきことまで踏み込みます。読み終える頃には、出口という言葉への漠然とした不安が、判断できる基準に変わっているはずです。ぜひ最後までご覧ください。

出口戦略とは「3つの選択肢を持っている状態」のことです
結論から申し上げると、出口戦略という言葉は誤解されています。多くの解説が「いつ売るか」の話に終始しているからです。
しかし、実際に資産を持つ立場に立つと、見え方が変わります。売らなければならない状況と、売らなくてもよい状況では、同じ物件でも意味がまったく違うのです。
つまり、選択肢を複数持っていること自体が、資産の価値だという事になります。
「買って終わり」がなぜ危険なのか
たとえば、出口を考えずに買った物件があるとします。数年後、まとまった資金が必要になりました。ところが、買い手がつかない。この状態では、値段を下げるしか手がありません。
一方、出口を想定して買った物件であれば、話は違います。売ってもよいし、売らずに家賃を受け取り続けてもよい。さらに、そのまま次の世代へ引き継ぐこともできます。
ですから、出口戦略とは購入前に決めるものだと言えるでしょう。売るときに考えるものではありません。
3つの出口を並べて比べる
3つの出口の特徴比較
| 出口 | 得られるもの | 主に効く場面 | 押さえるべき論点 |
|---|---|---|---|
| ①売る | まとまった現金 | 教育資金・住み替え・組み替え | 所有期間5年の壁と税率 |
| ②持ち続ける | 毎月の家賃収入 | 退職後の収入の柱づくり | 完済後の収支と修繕 |
| ③遺す | 家族への資産承継 | 相続・生前の資産移転 | 2024年に変わった評価ルール |
※本表は一般的な整理であり、実際の判断は物件・所得状況・家族構成により異なります
この3つは、どれか1つを最初に選ぶものではありません。むしろ、3つとも開けておき、そのときの状況で選ぶというのが実務的な考え方です。
その3つの選択肢を成り立たせているのは「流動性」です
ここが、この記事でもっとも重要な部分です。3つの出口は、どんな物件でも自動的に開いているわけではありません。
なぜならば、売りたいときに売れる物件でなければ、①も③も選べないからです。つまり、流動性こそが選択肢の前提条件だという事になります。
流動性は「買い手の母数」で決まる
流動性という言葉は抽象的に聞こえます。しかし、中身はとても単純です。その物件を買いたい人が何人いるか。それだけなのです。
たとえば、買い手が1種類しかいない物件を考えてみましょう。その層の需要が冷えた瞬間、売却先は消えます。一方、複数の層が買い手になり得る物件なら、どれか1つが冷えても他が残ります。
ですから、買い手の種類の多さが、そのまま売りやすさになると言えるでしょう。
【重要】あなたの物件は誰に売れるのか|買い手の3層
都市部の駅近の区分マンションには、性質の異なる買い手が存在します。
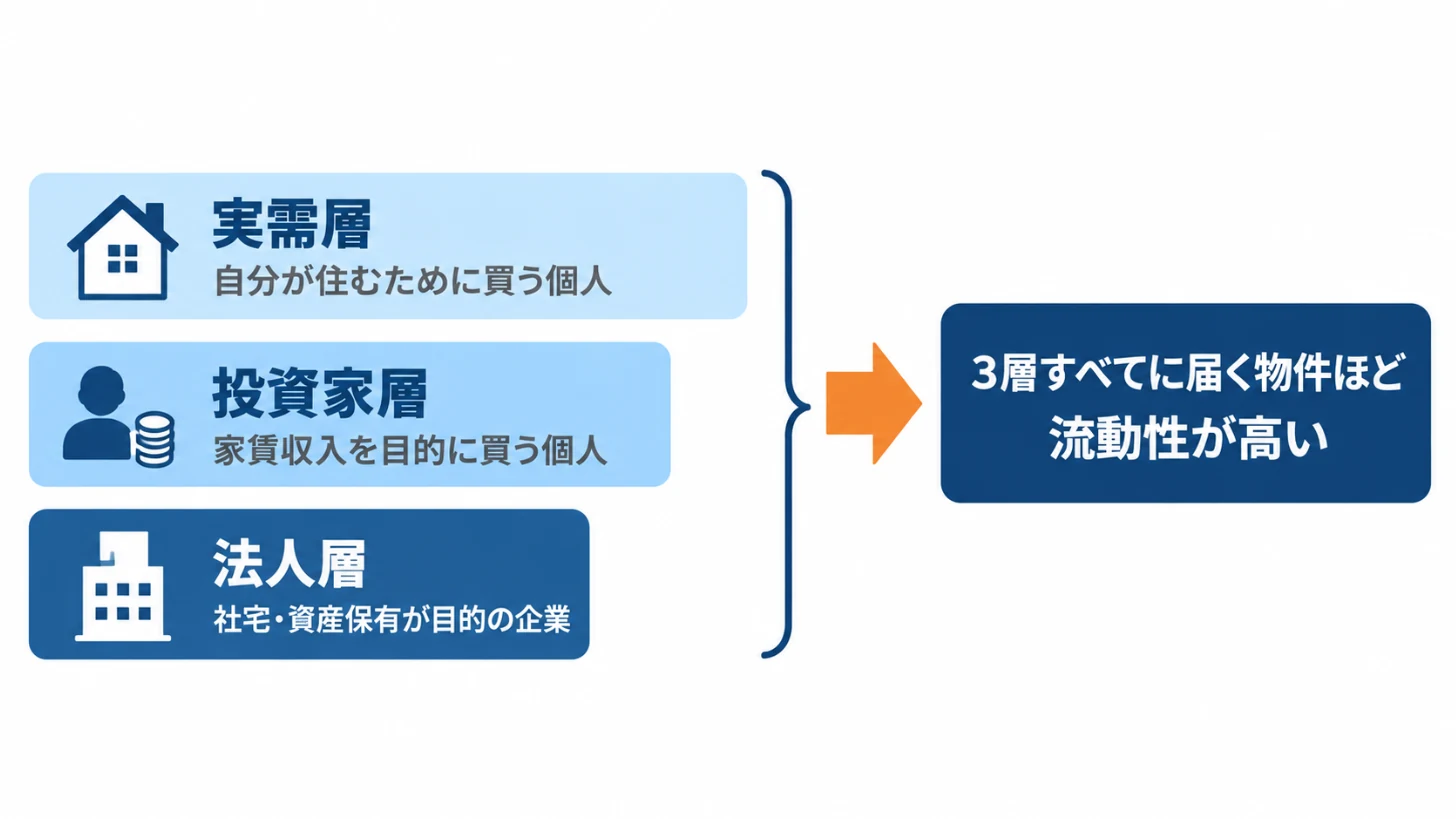
- 実需層:自分が住むために買う個人。立地と住み心地で選ぶ
- 投資家層:家賃収入を目的に買う個人。利回りと入居率で選ぶ
- 法人層:社宅利用や資産保有を目的に買う企業。信用力と管理状態で選ぶ
まず押さえておきたいのは、この3層が別々の理由で買うという点です。実需層が慎重になる局面でも、投資家層は動くことがあります。次に重要なのが、3層すべてに届く物件かどうかです。
つまり、3層すべてが買い手になり得る物件ほど、流動性が高いという事になります。郊外の広い一棟物件や、特殊な間取りの物件では、買い手が一部の層に限られてしまいます。
なお、首都圏の不動産価格の推移については別記事でも扱っています。詳しくは『なぜ都内の不動産が高騰しているのか?東京都23区における5年間の坪単価推移をまとめてみた』の記事でもご紹介していますので、こちらをご覧ください。
なぜ都心の駅近が3層すべてに届くのか
では、どのような物件が3層すべてに届くのでしょうか。答えは、3層が見ている条件を重ねると浮かび上がります。
まず、実需層が反応するのは通勤の利便性です。次に、投資家層が見るのは入居者の集まりやすさになります。そして、法人層が重視するのは資産としての安定性です。
つまり、この3つを同時に満たすのが「都心部で駅から近い」という立地条件だという事になります。逆に言えば、条件が1つ欠けるだけで届く層は減っていきます。
ですから、不動産投資において立地を優先する理由は、利回りではなく出口にあると言えるでしょう。
出口①売る|税率が2倍変わる「5年の壁」を知っておく
1つ目の出口は、売却です。ここでまず押さえるべきなのは、所有期間によって税率が大きく変わるという点になります。
長期と短期で税率はここまで違う
不動産の売却益には、給与とは別枠で税金がかかります。そして、税率は所有期間で2段階に分かれます。
所有期間による譲渡所得の税率
| 区分 | 所有期間 | 税率(合計) | 内訳 |
|---|---|---|---|
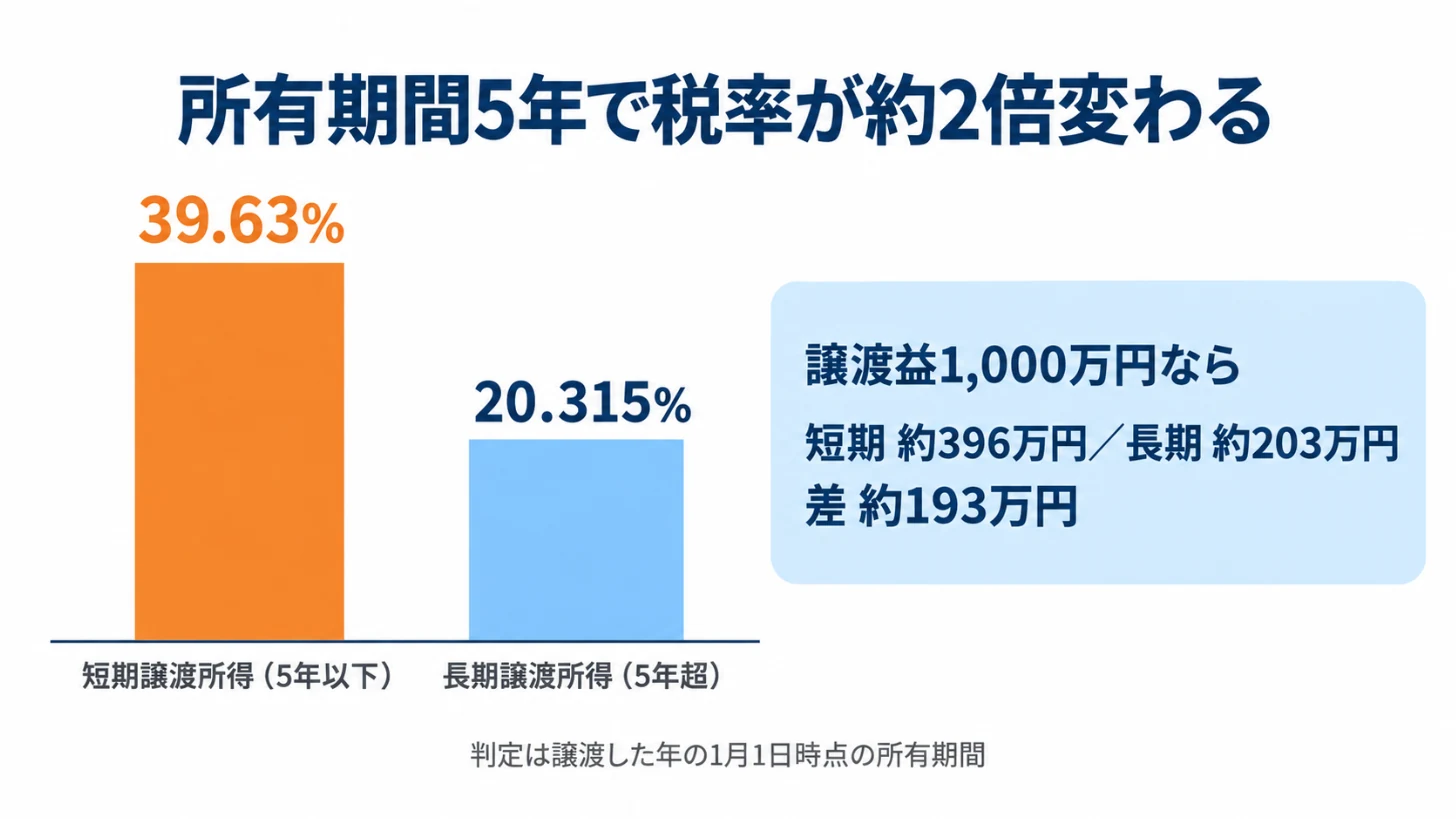
| 短期譲渡所得 | 5年以下 | 39.63% | 所得税30%・復興0.63%・住民税9% |
| 長期譲渡所得 | 5年超 | 20.315% | 所得税15%・復興0.315%・住民税5% |
※出典元:国税庁「No.3208 長期譲渡所得の税額の計算」
たとえば、売却益が1,000万円だったとしましょう。短期なら税額は約396万円、長期なら約203万円です。つまり、約193万円の差が所有期間だけで生まれるという事になります。
注意すべきは「5年」の数え方
ここには落とし穴があります。所有期間は、売った日から単純に5年をさかのぼって数えるわけではありません。
判定の基準は、譲渡した年の1月1日時点での所有期間です。ですから、購入から5年が経っていても、その年の1月1日時点で5年以下であれば短期扱いになります。
※出典元:国税庁「No.3208 長期譲渡所得の税額の計算」
手取りを削る2つの落とし穴
さらに、税率以外にも手取りを左右する要素があります。
まず、建物の取得費です。売却益を計算するときの建物価格は、購入価格そのものではありません。所有期間中に経費として計上した減価償却費の累計額を差し引いた金額を使います。つまり、減価償却費として計上した金額が大きいほど、売却時の利益は大きく計算されるという事です。
次に、取得費が不明な場合の扱いです。購入時の資料が見つからないと、譲渡価額の5%を概算取得費として計算することになります。この場合、実際の購入額より大幅に低くなり、税額が膨らみやすくなります。
ですから、購入時の売買契約書と諸費用の領収書は、売却のその日まで保管しておく必要があると言えるでしょう。
なお、保有中と売却時にかかる税金の全体像は別記事で整理しています。詳しくは『不動産投資にかかる税金一覧【一覧表付き】』の記事をご覧ください。
※なお、3,000万円特別控除の対象は、自分が住んでいた家屋とその敷地です。したがって、自分が住んだことのない投資用物件には使えません。詳しくは国税庁「No.3302 マイホームを売ったときの特例」をご確認ください
売却を検討する3つのタイミング
では、いつ売却を検討すればよいのでしょうか。ここでは判断の目安となる3つの場面を挙げます。
- 所有期間が5年を超えたとき:税率が20.315%に下がります
- まとまった資金が必要になったとき:教育資金や住み替え等の原資にできます
- 周辺の相場が上がっているとき:買い手の3層が動いている時期です
まず、税率の区分は自分で管理できる要素です。次に、資金需要は家族のライフイベントから予測できます。一方、相場だけは自分では動かせません。
ただし、これらに当てはまるから必ず売るという話ではありません。むしろ、売らない判断も含めて選べることが出口戦略の本質だと言えるでしょう。
出口②持ち続ける|完済後の家賃が「私的年金」に変わる
2つ目の出口は、売らないという選択です。実は、これがもっとも見落とされています。
なぜならば、不動産投資の収支はローン完済の前後でまったく別物になるからです。
完済前と完済後で、収支はこう変わる
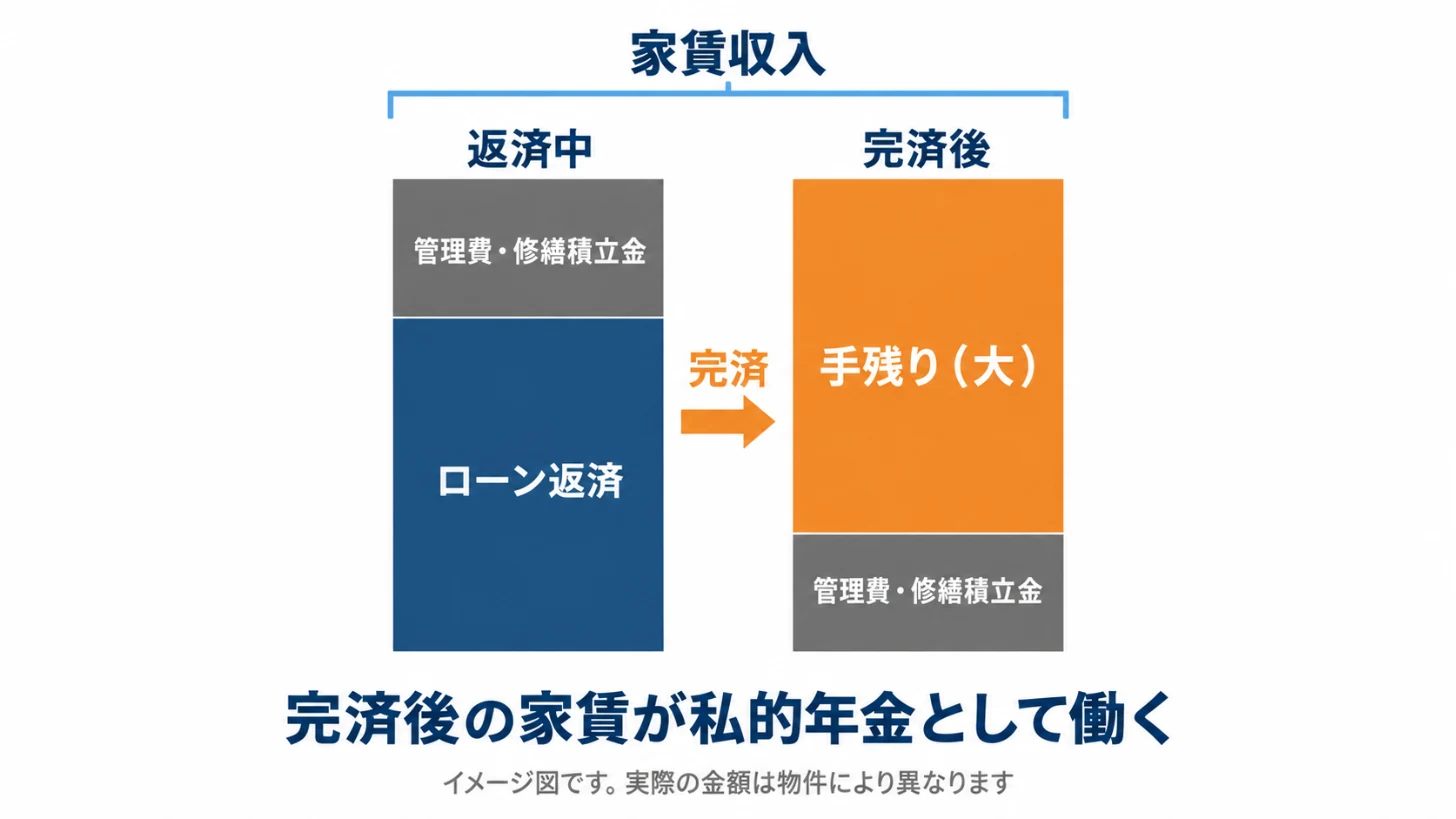
返済中は、家賃収入の大部分がローン返済に充てられます。しかし、完済した瞬間に返済という支出が消えます。
つまり、家賃収入から管理費や修繕積立金などの経費を引いた残りが、そのまま毎月の収入になるという事です。
ローン完済前後のイメージ
| 項目 | 返済中 | 完済後 |
|---|---|---|
| 家賃収入 | あり | あり |
| ローン返済 | あり | なし |
| 管理費・修繕積立金等 | あり | あり |
| 手元に残る金額 | 小さい | 大きくなる |
※イメージ図です。実際の金額は物件・家賃・経費により異なります
公的年金に上乗せする収入として考えると、この性質は見逃せません。さらに、家賃は物価の動きに一定程度連動しやすいという特徴もあります。
持ち続ける判断をするときに見るべき点
ただし、持ち続ければ自動的に得をするわけではありません。ですから、次の3点は定期的に確認してください。
- 修繕積立金の残高と値上げ計画:大規模修繕に備えられているか
- 周辺の家賃相場:募集家賃が下がり続けていないか
- 建物と設備の状態:入居者に選ばれ続ける状態か
なお、保有中に生じた赤字を給与所得と相殺できる仕組みについては別記事で解説しています。詳しくは『不動産の赤字を他の所得と相殺する損益通算とは?』の記事でもご紹介していますので、こちらをご覧ください。
出口③遺す|2024年に相続税評価のルールが変わりました
3つ目の出口は、家族に引き継ぐという選択です。ここでは、必ず押さえておくべき制度変更があります。
現金と不動産では、相続税の評価額が違う
まず前提を整理します。相続税は、亡くなった時点の財産を評価して計算します。そして、財産の種類によって評価の方法が異なります。
現金や預金は、額面がそのまま評価額です。一方、不動産は路線価や固定資産税評価額をもとに評価されます。この評価方法の違いが、現金と不動産の差を生んできました。
なお、相続税には基礎控除があります。金額は3,000万円+600万円×法定相続人の数です。たとえば、配偶者と子2人であれば4,800万円となります。
※出典元:国税庁「No.4152 相続税の計算」
【重要】「時価の3〜4割まで下がる」は、もう通用しません
ここが本記事でもっとも注意していただきたい点です。
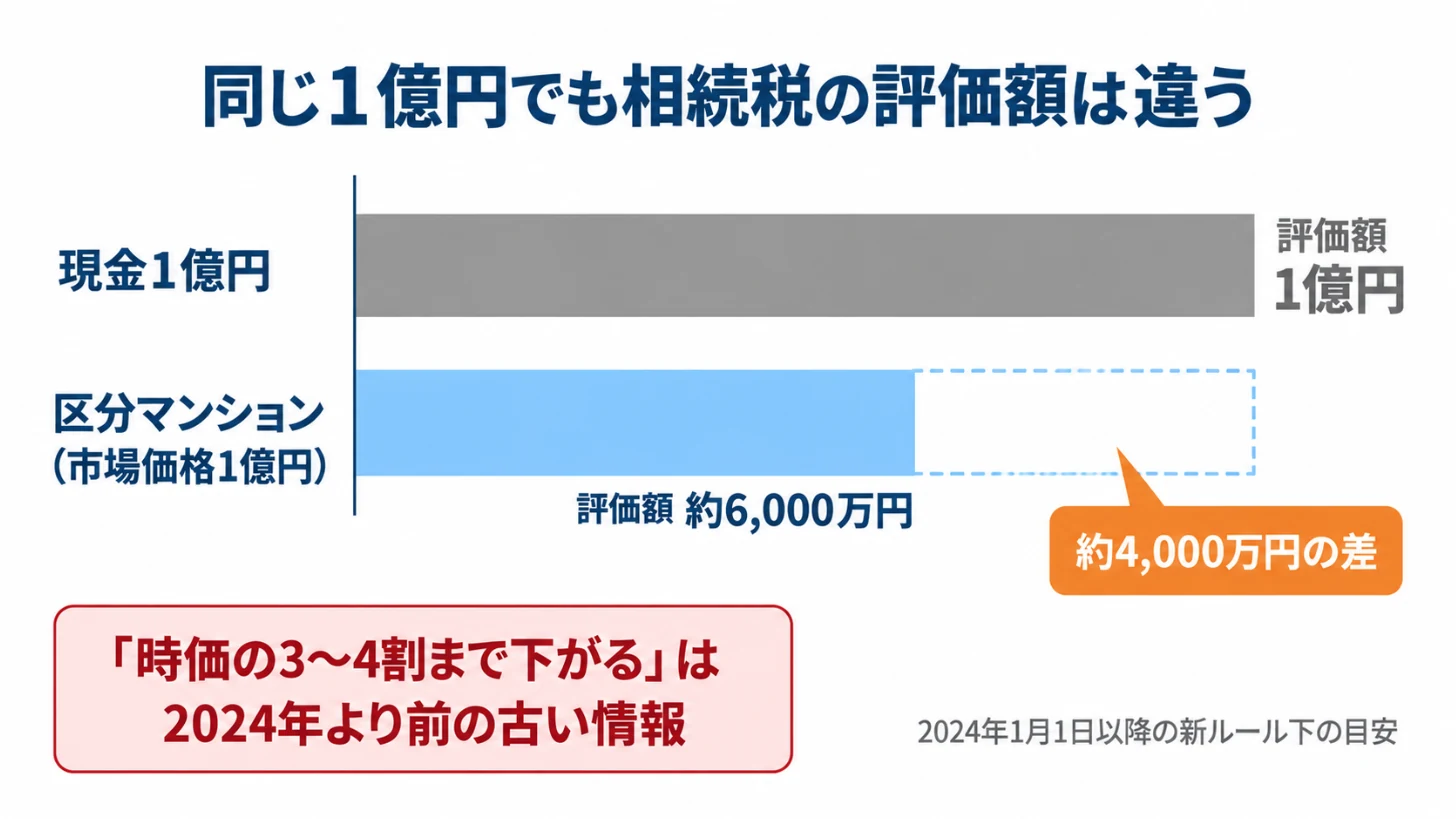
2024年1月1日以降に相続・遺贈・贈与で取得した居住用の区分所有財産は、評価方法が見直されました。具体的には、築年数や所在階などから算出する区分所有補正率で補正します。そして、評価水準が0.6未満の場合、区分所有補正率は評価乖離率×0.6となります。
つまり、評価額が市場価格の60%程度まで引き上げられるという事です。
市場価格1億円の区分マンションで見た場合(目安)
| 資産の持ち方 | 相続税評価額の目安 |
|---|---|
| 現金1億円 | 1億円(額面どおり) |
| 区分マンション(市場価格1億円) | 約6,000万円 |
※2024年ルール下での下限水準による目安であり、個別物件の評価乖離率により異なります。実際の評価額は必ず税理士等の専門家にご確認ください
したがって、いまなお「マンションは相続税評価が時価の3〜4割まで下がる」と説明する情報を見かけたら、2024年より前の古い情報だと判断してください。
たしかに、かつてほどの極端な圧縮効果はありません。しかし、評価額と時価の差は依然として存在します。ですから、相続を見据えた資産の持ち方として検討する意味は、現在も残っていると言えるでしょう。
※出典元:国税庁「No.4667 居住用の区分所有財産の評価」
分けやすさという論点も忘れずに
もう1点、いざ相続が発生した際によく問題になるのが、相続人での財産の分け方(遺産分割)です。現金は1円単位で分けられます。しかし、不動産はそのままでは分けられません。
ですから、相続人が複数いる場合は、誰がどの物件を引き継ぐのかを生前に話しておくことが重要だと言えるでしょう。
なお、資産の引き継ぎに関する当社の考え方は『資産継承』のページでも整理しています。あわせてご覧ください。
また、保険としての性質については別記事でも整理しています。詳しくは『不動産保険運用®とは』の記事でもご紹介していますので、こちらをご覧ください。
負動産にしないために|出口戦略の成否は「入口」で大半が決まる
ここまで3つの出口を見てきました。そして、そのすべてが流動性という前提の上に成り立っていました。
では、流動性はいつ決まるのでしょうか。買った瞬間です。ですから、出口の良し悪しは購入時点でほぼ決まっているという事になります。
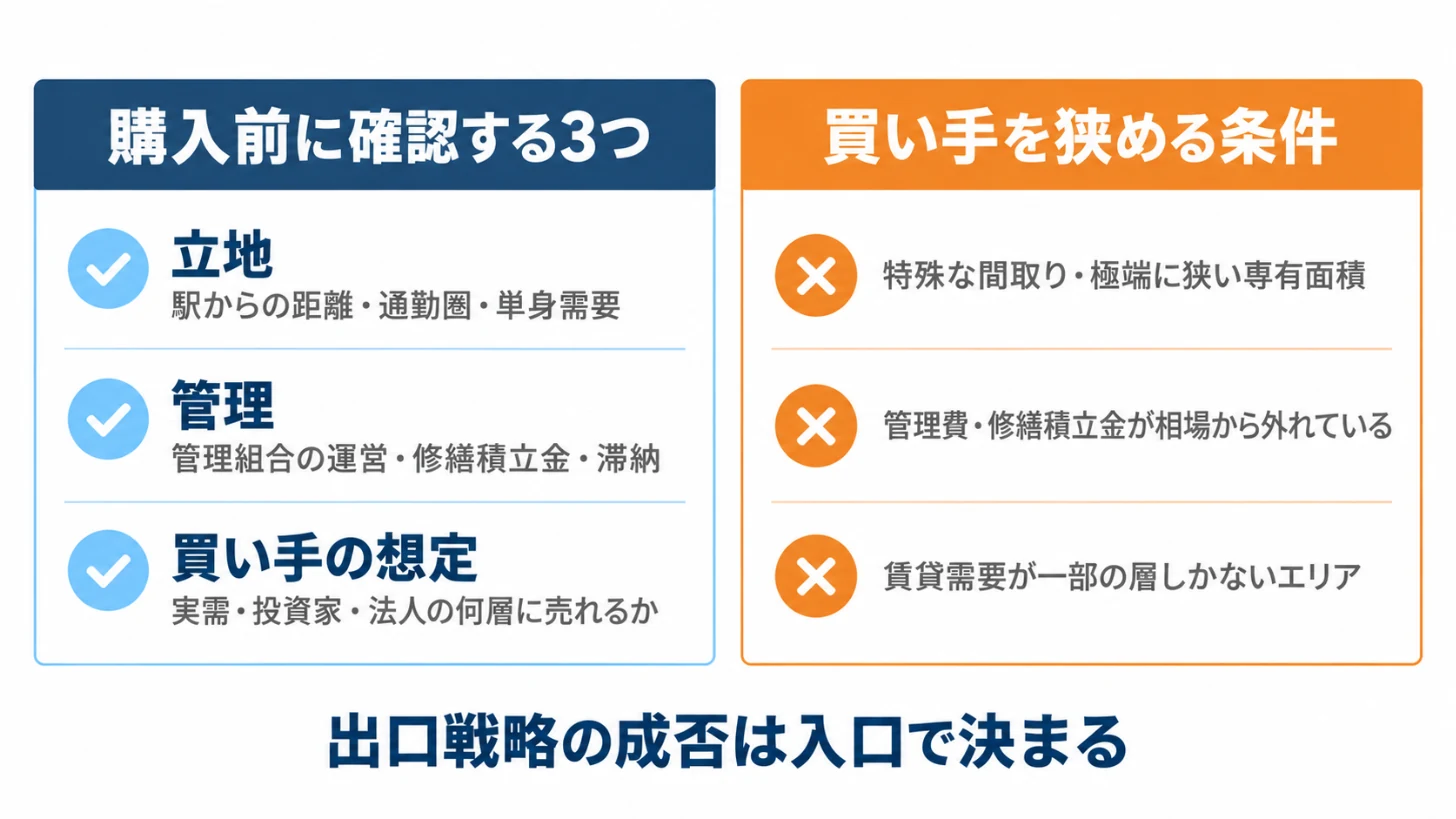
購入前に確認すべき3つのこと
- 立地:最寄り駅からの距離、通勤圏としての位置づけ、単身世帯の需要
- 管理:管理組合の運営状況、修繕積立金の積立状況、滞納の有無
- 買い手の想定:実需・投資家・法人のうち、何層に売れる物件か
まず、立地は後から変えられません。次に、管理の状態は資産価値の下支えになります。最後に、買い手の層を購入前に言語化しておくことが、数年後の選択肢につながります。
逆に、避けたほうがよい条件
一方、次のような条件は買い手を狭めます。
- 特殊な間取りや極端に狭い専有面積
- 管理費・修繕積立金が相場から大きく外れている
- 賃貸需要が一部の層にしか存在しないエリア
もちろん、これらに当てはまれば必ず失敗するという話ではありません。ただし、売りにくさは価格でしか解消できないという点は知っておく価値があるでしょう。
なお、不動産投資が否定的に語られる理由も別記事で整理しています。詳しくは『なぜ不動産投資は「やめとけ」と言われる?理由と成功ポイントを解説』の記事をご覧ください。
実際に所有している方は、何にメリットを感じているのか
ここまで仕組みを解説してきました。しかし、実際に保有している方の実感も、判断の材料になるはずです。
セットライフエージェンシーのお客様の声
「将来的に売っても持っててもどちらでも選択肢がある資産があるのは非常にメリットだと感じています」
この言葉が示しているのは、選択肢そのものが安心の源になっているという点です。つまり、出口戦略の価値は、売却益の大きさだけで測るものではないという事になります。
※お客様個人の感想であり、成果を保証するものではありません
よくあるご質問
Q1. 出口戦略は、いつ考え始めればよいですか?
購入を検討している段階です。なぜならば、流動性は物件を選んだ時点で決まってしまうからです。すでに保有されている場合でも、買い手の層と管理状態を確認することから始められます。
Q2. 売却と保有継続は、どちらが得ですか?
一概には言えません。売却益の見込み、完済までの残期間、そのときのご家族の状況によって答えが変わるためです。ですから、どちらも選べる状態を保っておくことが現実的な備えになると言えるでしょう。
Q3. 相続対策として不動産を持つ意味は、2024年以降も残っていますか?
現金と不動産で相続税評価額に差が出る構造自体は続いています。かつてほどの圧縮効果はなくなりましたが、現在でも相続を見据えた選択肢の一つであることに変わりはありません。ただし、効果は物件や家族構成により異なりますので、税理士等の専門家にご確認ください。
なお、会社員の方が税金に関して抱きやすい疑問は別記事にまとめています。詳しくは『サラリーマンが節税に関してぶつかる13の疑問とその答え』の記事でもご紹介していますので、こちらをご覧ください。
Q4. 売却したいとき、どのくらいの期間がかかりますか?
物件と時期によって幅があります。ただし、買い手の層が厚い物件ほど短くなる傾向があります。ですから、購入時点で3層すべてに届く物件を選ぶことが、そのまま売却期間の短さにつながると言えるでしょう。
不動産投資の出口戦略ならセットライフエージェンシーへご相談ください
①物件選定から出口戦略までフルサポート
購入して終わりではありません。運用中の管理、確定申告のご相談、そして売却のタイミングまで一貫してサポートいたします。
②未公開の優良物件情報を独自ルートで提供
市場に出る前の情報を含め、買い手の層が厚いエリアの物件をご提案します。
③個別無料相談&出口シミュレーション
売却・保有継続・承継の3つについて、あなたの状況をもとに具体的な数字でご説明します。
④こんな方におすすめです
- 将来の値下がりや負動産化を不安に感じている方
- 退職後の収入の柱をいまのうちに用意したい方
- お子様に資産を残す方法を検討している40〜50代の方
- すでに保有していて、出口の考え方を整理したい方
まずは無料の資料をご覧ください。『自己資金を1円もかけずに首都圏の新築or築浅物件を取得し1億円の資産を形成する方法』を無料でダウンロードいただけます。
\ 無理な営業は一切ありません。情報収集だけでもOKです /
まとめ
最後に、この記事の要点を整理します。
- 出口戦略とは、売る・持ち続ける・遺すの3つから選べる状態をつくることです
- その3つを支えているのは流動性、すなわち買い手の母数だと言えるでしょう
- 売るなら、所有期間5年の壁で税率が20.315%と39.63%に分かれます
- 持ち続けるなら、完済後の家賃が私的年金として機能します
- 遺すなら、2024年に変わった区分所有財産の評価ルールを前提に考える必要があります
- そして、流動性は購入した瞬間に決まります
不動産投資の出口戦略は、売るときに考えるものではありません。買う前に、誰に売れる物件かを言葉にしておくことなのです。